
Mehrfamilienhaus im Ganzen verkaufen oder aufteilen? Kosten, Steuern und typische Fehler
Der Einzelverkauf kann mehr einbringen. Ob sich die Aufteilung eines Mehrfamilienhauses tatsächlich lohnt, zeigt erst die Rechnung nach Kosten, Finanzierung und Steuern. So vergleichen Eigentümer beide Wege und vermeiden typische Fehler.
Inhaltsverzeichnis
Ein ganzes Haus verkaufen oder aus mehreren Wohnungen einzelne Kaufangebote machen: Beide Wege können zu einem guten Ergebnis führen. Die Aufteilung lohnt sich wirtschaftlich erst, wenn der zusätzliche Erlös auch nach Vorbereitung, laufenden Kosten, Finanzierung und Steuern überzeugt. Eine hohe Summe möglicher Wohnungspreise allein beantwortet diese Frage noch nicht.
Dieser Ratgeber richtet sich an Eigentümer eines bestehenden Mehrfamilienhauses. Er erklärt, wie Sie Gesamtverkauf und Einzelverkauf vergleichen, welche Voraussetzungen die Aufteilung braucht und welche Fehler sich vermeiden lassen. Den allgemeinen Verkaufsablauf finden Sie im Beitrag Mehrfamilienhaus in Frankfurt verkaufen.
Mehrfamilienhaus im Ganzen verkaufen oder Wohnungen einzeln verkaufen?
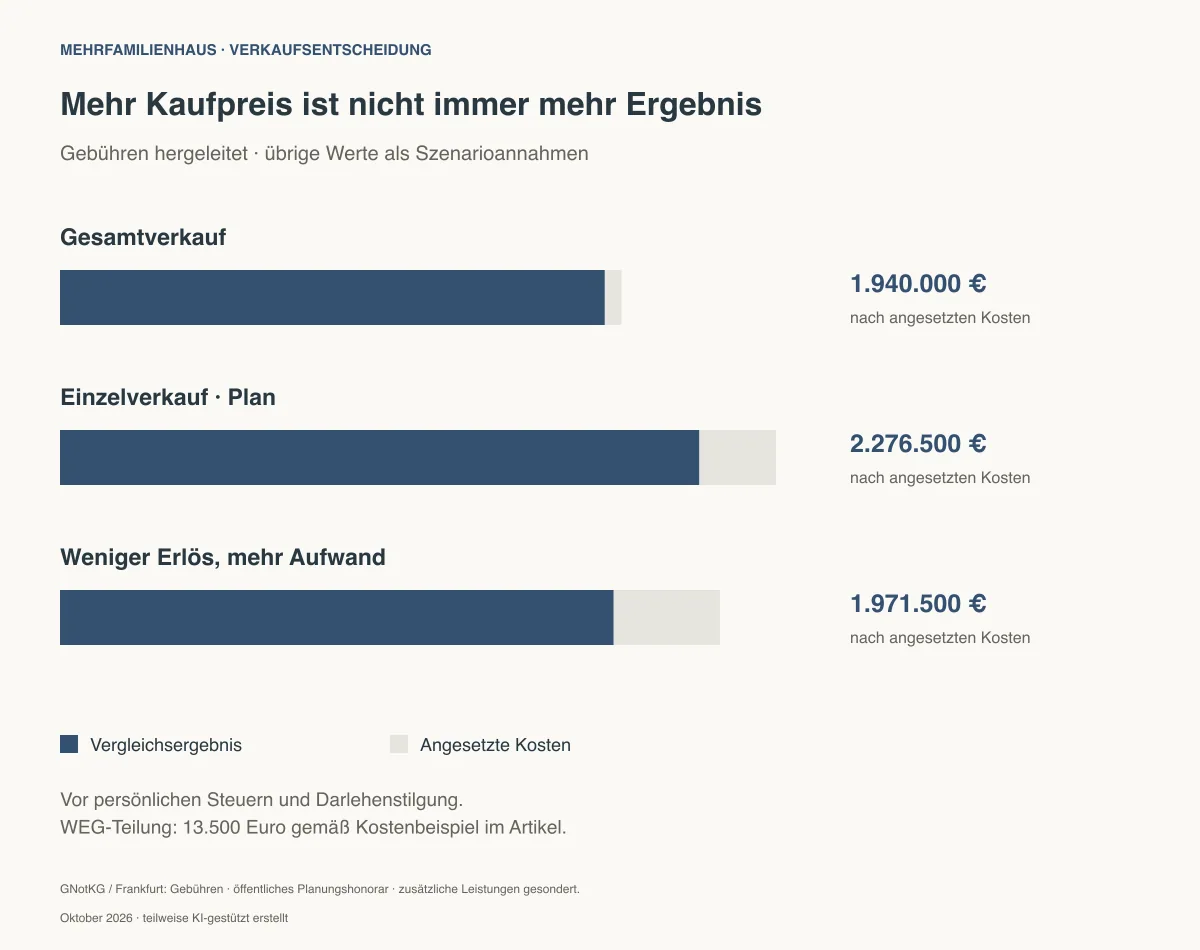
Ein Gesamtverkauf kann passen, wenn Sie den Kaufpreis zusammenhängend benötigen, keine zusätzliche Aufteilung finanzieren möchten oder das Haus als vermietetes Anlageobjekt gut nachgefragt wird. Der Einzelverkauf kommt infrage, wenn die Wohnungen jeweils einen passenden Käuferkreis haben, die rechtlichen Voraussetzungen erfüllt werden können und ausreichend Zeit sowie Kapital für die Vorbereitung vorhanden sind.
Der Verkauf des gesamten Hauses heißt auch Blockverkauf oder Globalverkauf. Kapitalanleger betrachten dabei unter anderem die nachhaltigen Mieterträge, nicht umlagefähige Kosten, den Gebäudezustand und anstehende Investitionen. Bei Einzelwohnungen kommen je nach Verfügbarkeit Selbstnutzer, private Anleger und bestehende Mieter als Käufer infrage. Eine vermietete Wohnung wird durch die Teilung jedoch nicht zu einer bezugsfreien Wohnung.
| Entscheidungspunkt | Gesamtverkauf | Aufteilung und Einzelverkauf |
|---|---|---|
| Bewertungsgrundlage | Das Haus als Anlageobjekt mit seinen Erträgen, Kosten und Risiken | Jede Einheit mit eigenem Zustand, Nutzungsstatus und Käuferkreis |
| Kaufpreiszufluss | Im Regelfall aus einem Verkaufsvorgang | Schrittweise; letzte Einheiten können länger im Bestand bleiben |
| Vorbereitung | Verkaufsunterlagen und Prüfung des Gesamtobjekts | Zusätzlich Teilungsunterlagen, gegebenenfalls Genehmigung und Verwaltung der Gemeinschaft |
| Finanzierung | Ablösung oder andere Vereinbarung für das Gesamtobjekt | Freigabe einzelner Einheiten und verbleibende Darlehensbelastung klären |
| Wirtschaftlicher Vorteil | Weniger einzelne Vermarktungs- und Vollzugsschritte | Möglicher Mehrerlös, dem zusätzliche Kosten und längere Kapitalbindung gegenüberstehen |
Keiner der Wege garantiert einen bestimmten Preis oder eine feste Verkaufsdauer. Ein bereits aufgeteiltes Haus hat zudem eine andere Ausgangslage als ein ungeteiltes Gebäude: Wohnungsgrundbücher können schon vorhanden sein, während Fragen zu Vermietung, Grundpfandrechten, Kostenverteilung und Steuern weiterhin offenbleiben.
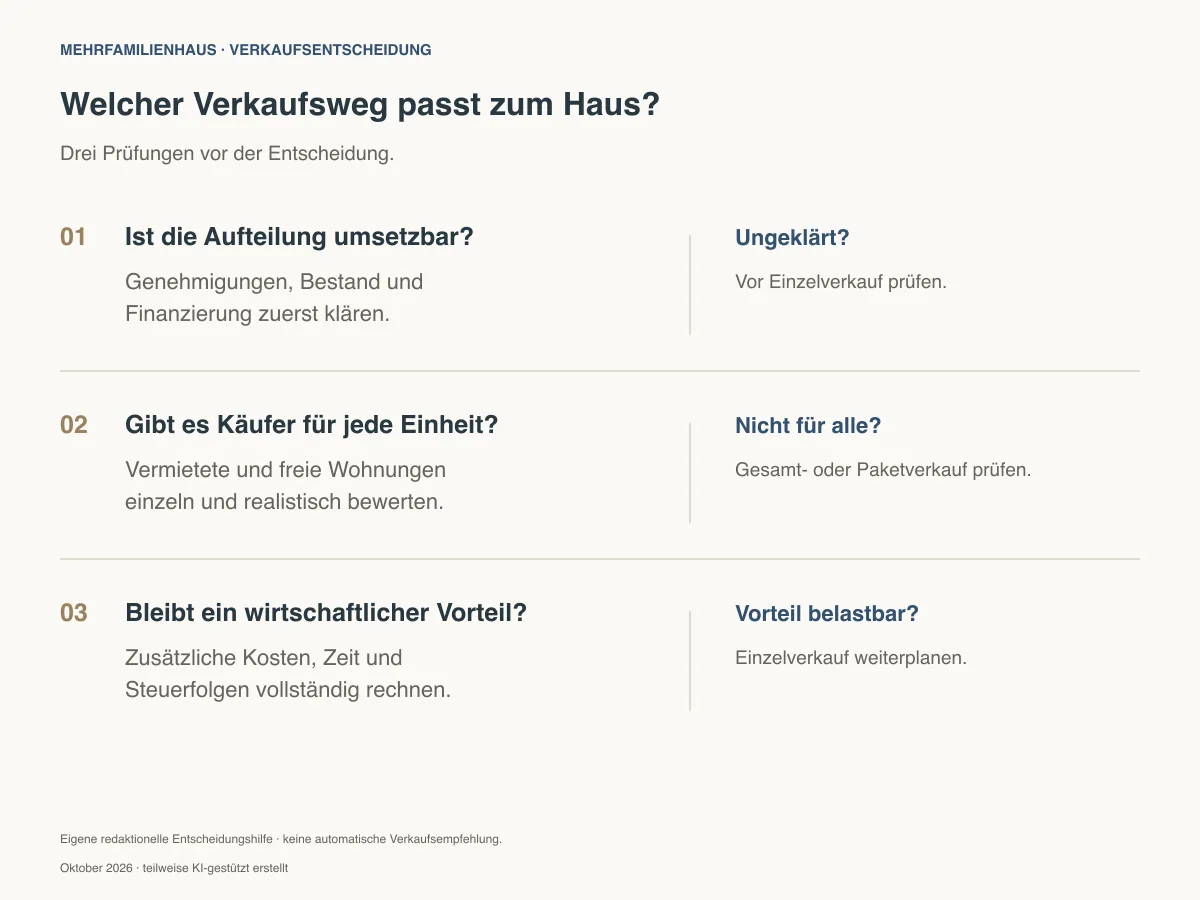
Beispielrechnung: Gesamtverkauf oder Aufteilung nach WEG?
Vergleichen Sie zwei tatsächlich umsetzbare Verkaufswege. Für den Einzelverkauf braucht jede Wohnung eine eigene Immobilienbewertung: Etage, Zuschnitt, Balkon, Zustand, Rechte und Vermietung können innerhalb eines Hauses erheblich voneinander abweichen. Ein Durchschnittspreis für freie Eigentumswohnungen lässt sich nicht mit der gesamten Hausfläche multiplizieren.
Das Beispiel betrachtet ein Haus mit acht bestehenden Wohnungen und einem angenommenen Geschäftswert von 2 Millionen Euro. Für die WEG-Teilung werden gesetzliche Gebühren und veröffentlichte Planungshonorare hergeleitet; die Aufschlüsselung folgt im Abschnitt zu den Teilungskosten. Kaufpreise, zusätzliche Arbeiten und Halteaufwand sind Szenarioannahmen. Die dritte Spalte zeigt einen Verkauf mit geringeren Wohnungspreisen, höheren Vorbereitungskosten und längerer Kapitalbindung.
Vergleich in Euro, vor persönlichen Steuern und Darlehenstilgung:
| Position | Gesamtverkauf | Einzelverkauf: Plan | Weniger Erlös, mehr Aufwand |
|---|---|---|---|
| Summe der Kaufpreise | 2.000.000 | 2.550.000 | 2.350.000 |
| Verkaufs- und Abwicklungskosten des Eigentümers | −60.000 | −100.000 | −95.000 |
| WEG-Teilung: Gebühren und Planung gemäß Kostenbeispiel | 0 | −13.500 | −13.500 |
| Zusätzliche Arbeiten zur Vorbereitung des Einzelverkaufs | 0 | −90.000 | −140.000 |
| Zusätzlicher Nettohalteaufwand gegenüber dem Gesamtverkauf | 0 | −70.000 | −130.000 |
| Vergleichsergebnis vor Steuern und Tilgung | 1.940.000 | 2.276.500 | 1.971.500 |
Im Plan verbleiben 336.500 Euro mehr als beim Gesamtverkauf. Werden geringere Preise erzielt und steigen die übrigen Aufwendungen, sinkt der Vorsprung im zweiten Szenario auf 31.500 Euro. Die Teilung selbst wird dabei mit demselben Umfang gerechnet. Eingesetzt ist der nach oben gerundete Betrag aus dem folgenden Kostenbeispiel; dort genannte Zusatzleistungen sind noch gesondert abzuziehen, soweit sie tatsächlich anfallen.
Der Nettohalteaufwand umfasst hier nur die zusätzliche wirtschaftliche Belastung während des längeren Einzelverkaufs. Weiterlaufende Mieterträge werden gegen Zinsen, nicht umlagefähige Kosten und weitere zusätzliche Aufwendungen gerechnet. Kosten, die schon in einer anderen Zeile erfasst sind, werden nicht erneut abgezogen. Eine bereits heute geschuldete Darlehensrückzahlung ist gesondert von den Verkaufskosten zu betrachten.
Für eine Entscheidung fehlen anschließend noch die Steuerfolgen und der Zeitpunkt der Zahlungen. Ein Überschuss, der erst deutlich später verfügbar wird, ist wirtschaftlich anders zu beurteilen als ein früherer Erlös. Die Steuerberatung ergänzt deshalb die Rechnung um die persönliche Besteuerung; die Bank klärt Ablösung, mögliche Vorfälligkeitsentschädigung und Restfinanzierung. Dazu passt unser Ratgeber Immobilie verkaufen trotz laufender Finanzierung.
Was kostet es, ein Mehrfamilienhaus aufzuteilen?
Eine belastbare Pauschale pro Wohnung oder Quadratmeter gibt es für ein konkretes Vorhaben nicht. Unterschieden werden müssen die rechtliche Aufteilung und Arbeiten am Gebäude. Ein Haus mit passenden Bestandsplänen und abgeschlossenen Einheiten verursacht andere Vorbereitungskosten als ein Altbau mit abweichenden Grundrissen und ungeklärter Dachgeschossnutzung.
- Planung und Bestandsaufnahme: Bauakten prüfen, Flächen und Grundrisse abgleichen, Aufteilungspläne erstellen.
- Behörden: Abgeschlossenheitsbescheinigung, gegebenenfalls Umwandlungsgenehmigung und weitere erforderliche Verfahren.
- Notariat und Grundbuch: Teilungserklärung, Gemeinschaftsordnung und Anlegung der einzelnen Grundbücher.
- Bauliche Vorbereitung: beispielsweise erforderliche Abtrennungen, Zugänge oder die Klärung bestehender Nutzungen.
- Vertrieb und laufender Bestand: Unterlagen je Einheit, Vermarktung, Verwaltung, Finanzierung und unverkaufte Restwohnungen.
Die gesetzlichen Gebühren hängen vom jeweiligen Geschäft und Geschäftswert ab. Für die Begründung von Wohnungs- oder Teileigentum nennt § 42 GNotKG den Wert des bebauten Grundstücks als Geschäftswert. Lassen Sie das Notariat den konkreten Umfang kalkulieren, statt eine allgemeine Internetspanne als Projektbudget zu verwenden. [1]
Konkretes Kostenbeispiel: acht Wohnungen, 2 Millionen Euro Geschäftswert
Angenommen wird die Teilung nach § 8 WEG durch einen Alleineigentümer mit Beurkundung der Teilungserklärung einschließlich Gemeinschaftsordnung. Acht bereits abgeschlossene Wohnungen, geeignete und genehmigungskonforme Bestandspläne und keine gesondert zu bescheinigenden Stellplätze bilden die Grundlage. Für dieses Beispiel wird kein zusätzliches Umwandlungs- oder Baugenehmigungsverfahren benötigt.
| Kostenposition | Berechnung und Grundlage | Betrag |
|---|---|---|
| Notarielle Beurkundungsgebühr | 1,0-Gebühr nach KV 21200: 3.335 Euro zuzüglich 19 % Umsatzsteuer | 3.968,65 Euro |
| Anlegung der Wohnungsgrundbücher | 1,0-Gebühr nach KV 14112; bei unveränderten Eigentumsverhältnissen keine zusätzliche Eigentümereintragungsgebühr nach KV 14110 | 3.335,00 Euro |
| Abgeschlossenheitsbescheinigung in Frankfurt | Gebührenrahmen nach Ziffer 48 der städtischen Satzung: acht Einheiten × 100 bis 300 Euro | 800 bis 2.400 Euro |
| Aufteilungsplanung und Antrag | Veröffentlichtes Honorarbeispiel: 1.950 bis 3.150 Euro netto, zuzüglich 19 % Umsatzsteuer | 2.320,50 bis 3.748,50 Euro |
| Summe dieser Positionen | Gesetzliche Gebühren, Behördenrahmen und Planungshonorar zusammen | 10.424,15 bis 13.452,15 Euro |
Die Bundesgebühren beruhen auf § 42 GNotKG, Tabelle B und den genannten Gebührentatbeständen; eine volle Gebühr beträgt bei 2 Millionen Euro Geschäftswert 3.335 Euro. Die Grundbuchgebühr wird hier aus dem Gesamtwert berechnet, nicht achtmal aus 2 Millionen Euro. [24] Die Frankfurter Satzung sieht für die Abgeschlossenheitsbescheinigung 100 bis 300 Euro je Wohnungs- oder Teileigentum vor. [25]
Das Planungshonorar stammt aus einem veröffentlichten Preisbeispiel eines Rostocker Architekturbüros für ein Haus mit acht Wohnungen und verwertbaren Bestandsplänen. Es zeigt eine tatsächlich angebotene Honorarkalkulation, ist aber kein Angebot für das Frankfurter Beispielhaus. Für die Beauftragung vor Ort ist der konkrete Leistungsumfang zu vereinbaren. [26]
Damit liegen die hier hergeleiteten Kernkosten bei rund 10.400 bis 13.500 Euro. Im Verkaufsvergleich steht der obere, aufgerundete Betrag von 13.500 Euro. Hinzu kommen insbesondere Notarauslagen und gegebenenfalls zusätzliche Vollzugstätigkeiten, neue Aufmaße, Mehrausfertigungen oder weitere Genehmigungsverfahren. Bauarbeiten, Finanzierung und Vermarktung stehen in eigenen Zeilen und sind keine Gebühren der rechtlichen Teilung.
Wie wird ein Mehrfamilienhaus in Eigentumswohnungen aufgeteilt?
Bei einem alleinigen Eigentümer erfolgt die Aufteilung regelmäßig durch Erklärung gegenüber dem Grundbuchamt nach § 8 WEG. Dabei werden Miteigentumsanteile mit Sondereigentum verbunden. Eigentumswohnungen entstehen nicht allein dadurch, dass Mietverträge, Grundrisse oder getrennte Stromzähler vorhanden sind. Die grundbuchliche Umsetzung ist entscheidend. [2]
- Grundbuch, Bauakte, tatsächlichen Bestand und Mietverhältnisse zusammenführen. Bei mehreren Eigentümern zunächst die passende rechtliche Gestaltung klären.
- Steuerliche Ausgangslage, Genehmigungserfordernisse und die Finanzierung prüfen, bevor größere Aufwendungen ausgelöst werden.
- Aufteilungsplan und Abgeschlossenheitsbescheinigung vorbereiten. Wohnungen, Nebenräume und sonstige Flächen eindeutig zuordnen.
- Teilungserklärung und Gemeinschaftsordnung mit dem Notariat abstimmen. Rechte, Kostenverteilung und Verwaltung nachvollziehbar regeln.
- Erforderliche Nachweise für die Grundbucheintragung vorlegen und die Wohnungsgrundbücher anlegen lassen. Verkauf, Zahlungsbedingungen und Bankfreigaben darauf abstimmen.
Der Aufteilungsplan zeigt Lage und Größe von Sonder- und Gemeinschaftseigentum; zusammengehörige Räume erhalten die gleiche Nummer. Die Anforderungen an die Eintragungsunterlagen ergeben sich aus § 7 WEG. Keller, Dachboden, Garten und Stellplätze sollten in Plänen, Erklärung und späterem Exposé übereinstimmend beschrieben sein. Nicht jede gewünschte Fläche kann ohne Weiteres Sondereigentum werden. [3]
Abgeschlossenheit ist keine Baugenehmigung
Die Abgeschlossenheitsbescheinigung bestätigt wohnungseigentumsrechtliche Voraussetzungen. Sie bestätigt nicht, dass alle Räume baurechtlich als Wohnung genehmigt sind. Die Bauaufsicht Frankfurt weist ausdrücklich darauf hin, dass das Verfahren einen ungenehmigten Zustand nicht legalisiert. Ein ausgebautes Dachgeschoss braucht deshalb weiterhin den Abgleich mit den Bauakten. [4] Mehr dazu: Ausgebautes Dachgeschoss: Wohnfläche und genehmigte Nutzung.
Darf man ein Mehrfamilienhaus in Frankfurt aufteilen?
Seit dem 1. Januar 2026 besteht in Hessen die frühere stadtweite Genehmigungspflicht nach § 250 BauGB nicht mehr. In Frankfurter Gebieten mit einer sozialen Erhaltungssatzung bleibt die Umwandlung von Miet- in Eigentumswohnungen jedoch genehmigungspflichtig. Die Stadt Frankfurt erläutert diesen Unterschied ausdrücklich. Ob ein bestimmtes Grundstück betroffen ist, muss anhand des geltenden Satzungsgebiets geprüft werden. [5]
Milieuschutz, Denkmalschutz und eine Satzung zur Erhaltung der städtebaulichen Gestalt sind unterschiedliche Prüfungen. Aus einer allgemeinen Quartiersbezeichnung lässt sich kein Umwandlungsverbot ableiten. Umgekehrt bedeutet der Wegfall der stadtweiten Genehmigungspflicht nicht, dass jede Aufteilung ohne weitere Prüfung zulässig wäre. Unser Beitrag Ensembleschutz, Erhaltungssatzung und Baudenkmal erläutert die Abgrenzung.
In einem sozialen Erhaltungsgebiet sind die gesetzlichen Genehmigungstatbestände und mögliche Bindungen zu prüfen. Eine Verpflichtung, innerhalb von sieben Jahren ab Begründung des Wohnungseigentums nur an Mieter zu veräußern, ist beispielsweise ein gesetzlich geregelter Genehmigungsfall. Das ist keine allgemeine siebenjährige Wartefrist für jedes Frankfurter Haus. [6]
Für genau diesen Genehmigungsfall nach § 172 Abs. 4 Satz 3 Nr. 6 BauGB gelten besondere Kündigungsschutzregeln: Die landesrechtlich verlängerte Frist nach § 577a Abs. 2 Satz 1 BGB verkürzt sich um fünf Jahre; die dreijährige Grundfrist nach § 577a Abs. 1 BGB entfällt. Siebenjährige Verkaufsbindung und Kündigungssperrfrist dürfen daher weder gleichgesetzt noch pauschal addiert werden. Genehmigungsbescheid, Zeitpunkt der Umwandlung und späterer Eigentumsübergang müssen gemeinsam geprüft werden. [6]
Vermietete Wohnungen: Welche Käufer kommen tatsächlich infrage?
Bestehende Mietverhältnisse bleiben beim Verkauf grundsätzlich bestehen. Eine Aufteilung schafft keinen Anspruch auf Auszug der Mieter. Für die Bewertung zählt daher die rechtlich und tatsächlich verfügbare Nutzung: Eine vermietete Einheit wird in der Regel aus der Perspektive eines Kapitalanlegers beurteilt; eine freie Wohnung kann zusätzlich Selbstnutzer ansprechen. Auch bestehende Mieter können als Käufer infrage kommen, wenn Preis und Finanzierung passen.
Vorkaufsrecht des Mieters
§ 577 BGB kann ein Vorkaufsrecht auslösen, wenn Wohnungseigentum nach Überlassung der Wohnräume an den Mieter begründet worden ist oder werden soll und die Wohnung an einen Dritten verkauft wird. Ausnahmen bestehen unter anderem beim Verkauf an Familien- oder Haushaltsangehörige. Der Mieter ist über Vertragsinhalt und Vorkaufsrecht zu unterrichten. Die Ausübungsfrist beträgt grundsätzlich zwei Monate ab ordnungsgemäßer Mitteilung; ausgeübt wird das Recht durch schriftliche Erklärung gegenüber dem Verkäufer. Es geht um den Eintritt in einen abgeschlossenen Kaufvertrag, nicht um ein allgemeines Recht auf ein vorheriges Kaufangebot. Den konkreten Ablauf sollte das Notariat vor dem Verkauf klären. [7]
Kündigungssperrfristen nicht mit Verkaufsverboten verwechseln
§ 577a BGB beschränkt unter seinen Voraussetzungen Eigenbedarfs- und Verwertungskündigungen nach Umwandlung und Verkauf. Die gesetzliche Grundfrist beträgt drei Jahre; eine Landesverordnung kann sie in bestimmten Gebieten auf bis zu zehn Jahre verlängern. Auch der Erwerb durch eine Personengesellschaft oder mehrere Erwerber kann ohne vorherige Aufteilung relevant sein. Eine pauschale Aussage „Gesamtverkauf ohne Sperrfrist“ wäre deshalb falsch. [8]
Auch eine Familien-GbR ist kein allgemeiner Weg, diese Sperrfrist auszuschließen. Der BGH hat 2026 entschieden: Wird nach Überlassung an den Mieter Wohnungseigentum begründet und anschließend in eine Familien-GbR eingebracht, greift die Familienausnahme des § 577a Abs. 1a Satz 2 BGB nicht für den Umwandlungstatbestand des Absatzes 1. Die Reihenfolge der Vorgänge ist deshalb ebenso wichtig wie die Erwerberstruktur. [21]
Die für den Einzelfall geltende regionale Regelung und Übergangsfragen müssen zum maßgeblichen Zeitpunkt geprüft werden. Eine Kündigungssperre ist zudem kein allgemeines Verkaufsverbot. Sie beeinflusst aber die Nutzungsmöglichkeiten eines Käufers und damit die realistische Ansprache. Der Beitrag Vermietete Wohnung verkaufen behandelt diese Fragen vertieft.
Frankfurt: derzeit grundsätzlich acht Jahre
In Frankfurt am Main beträgt die verlängerte Kündigungssperrfrist im einschlägigen Umwandlungsfall nach der aktuell geltenden hessischen Mieterschutzverordnung grundsätzlich acht Jahre. Voraussetzung ist insbesondere, dass der Wohnraum nach der Überlassung an den Mieter in Wohnungseigentum umgewandelt und anschließend veräußert wurde. Für Veräußerungen vor dem 1. September 2019 sieht das Übergangsrecht noch eine fünfjährige Frist vor. [19]
Die oben erläuterte Sonderregel bei einer Genehmigung mit siebenjähriger Mieterbindung nach § 172 Abs. 4 Satz 3 Nr. 6 BauGB ist gesondert zu berücksichtigen. Die Achtjahresfrist gilt deshalb nicht unverändert für jede genehmigte Umwandlung. [6]
Im üblichen Fall der erstmaligen Veräußerung nach Umwandlung beginnt die Frist mit der Eigentumsumschreibung auf den Erwerber im Grundbuch, nicht schon mit Teilungserklärung oder Kaufvertragsunterzeichnung. Nach Ablauf der Sperrfrist endet der Mietvertrag nicht automatisch. Auch dann sind ein zulässiger Kündigungsgrund, die ordentliche Kündigungsfrist und mögliche Härteeinwände zu beachten. [20]
Stand 29. Oktober 2026: Das Land Hessen plant, die verlängerte Sperrfrist künftig auf sechs Jahre zu verkürzen. Das ist bisher ein Verordnungsentwurf, noch keine geltende Sechsjahresregel. Vor einer konkreten Verkaufs- oder Eigenbedarfsplanung sind die dann geltende Fassung und ihre Übergangsregeln zu prüfen. [19]
Aufteilung und gewerblicher Grundstückshandel: Was gilt wirklich?
Die bloße Aufteilung eines Hauses in Eigentumswohnungen macht deren späteren Verkauf noch nicht gewerblich. Die Finanzverwaltung stellt ausdrücklich auf die bisherige Nutzung und das Gesamtbild ab. Bei mindestens zehnjähriger Vermietung gehört der Verkauf eines bebauten Grundstücks grundsätzlich noch zur privaten Vermögensverwaltung. Diese Ausgangslage ist von einem kurzfristig zum Weiterverkauf erworbenen Haus zu unterscheiden. [9]
Die Drei-Objekt-Grenze ist keine starre Freigrenze
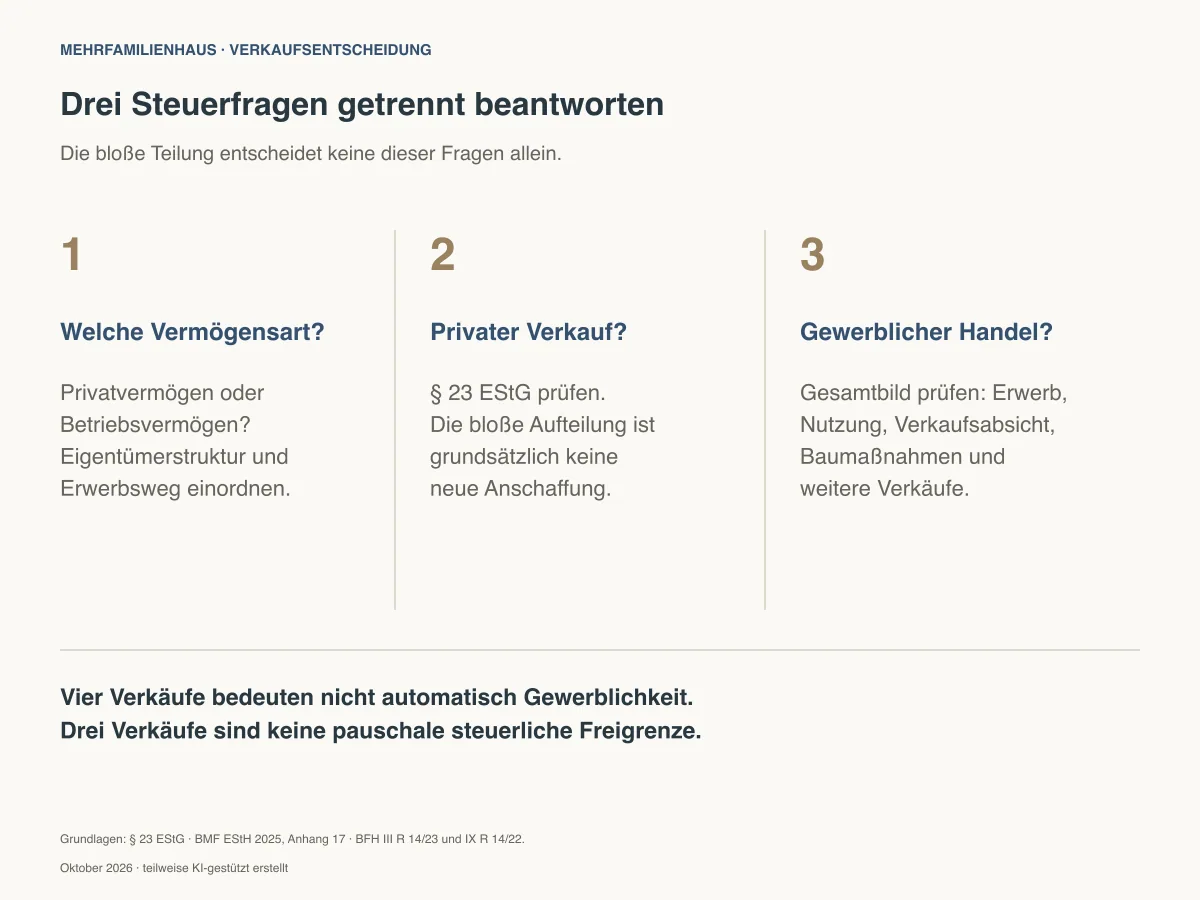
Mehr als drei Objektveräußerungen in engem zeitlichem Zusammenhang mit Erwerb, Errichtung oder maßgeblicher Modernisierung sind ein wichtiges Indiz. Regelmäßig werden dabei fünf Jahre betrachtet. Weder „höchstens drei Wohnungen sind immer sicher“ noch „der vierte Verkauf ist automatisch gewerblich“ beschreibt die Prüfung zutreffend. Die alleinige Aufteilung startet auch keine pauschale neue Fünfjahresfrist. Die aktuelle BFH-Rechtsprechung betont die Umstände, aus denen sich eine Veräußerungsabsicht ergeben kann. [9] [10]
Welche Wohnungen zählen als Objekt?
Grundsätzlich kann jede rechtlich selbstständig veräußerbare und nutzbare Eigentumswohnung ein eigenes Objekt sein. Entscheidend ist nicht die Zahl der Käufer oder Notartermine. Auch bei einem Paketverkauf in einer Urkunde müssen Objektzahl und die übrigen Voraussetzungen der Gewerblichkeit getrennt geprüft werden. Aus der Zusammenfassung in einem Vertrag entsteht kein verlässlicher steuerlicher Schutz. [11] [12]
Langjähriger Bestand und umfangreiche Baumaßnahmen
Eine seit vielen Jahren vermietete Immobilie lediglich aufzuteilen und zu verkaufen, ist anders zu beurteilen als ein Projekt mit weitreichender baulicher Neugestaltung. Der BFH berücksichtigt auch bei lange gehaltenen Grundstücken, ob im Hinblick auf den Verkauf ein neues Wirtschaftsgut geschaffen wird. Nicht jede Reparatur ist damit gleichzusetzen; eine feste Sanierungssumme ersetzt die Prüfung von Art und Umfang der Maßnahmen nicht. [13]
Die steuerliche Prüfung sollte deshalb vor Beginn einer verkaufsgerichteten Baumaßnahme erfolgen. Sie umfasst Erwerbs- und Nutzungsverlauf, geplante Arbeiten, andere Immobilienverkäufe und die Eigentümerstruktur. Bei Erbschaften, Schenkungen, Gesellschaften oder Betriebsvermögen sind zusätzliche Besonderheiten zu berücksichtigen. Die Einordnung lässt sich nicht aus der Zahl der geplanten Wohnungsverkäufe allein ableiten.
Was ändert sich bei gewerblichem Grundstückshandel?
Werden die Verkäufe einem gewerblichen Grundstückshandel zugerechnet, werden die Gewinne nach den dafür geltenden Regeln besteuert. Je nach Eigentümer- und Rechtsform sind Einkommen- beziehungsweise Körperschaftsteuer sowie Gewerbesteuer zu prüfen. Es geht damit nicht lediglich um eine weitere Gebühr pro verkaufter Wohnung. Auch die Gewinnermittlung und die Einbeziehung vorangegangener Verkäufe können betroffen sein. Eine abgelaufene private Zehnjahresfrist schützt einen gewerblichen Gewinn nicht vor Besteuerung. [18]
Beginnt die Zehnjahresfrist durch die Aufteilung neu?
Bei der bloßen Aufteilung durch denselben Eigentümer liegt grundsätzlich keine neue Anschaffung der einzelnen Wohnungen vor. Für § 23 EStG ist regelmäßig der ursprüngliche Erwerb maßgeblich. Anders gelagerte Vorgänge, etwa entgeltliche Anteilsübertragungen im Zuge einer Auseinandersetzung, müssen gesondert geprüft werden. Die Teilung darf nicht mit einem zusätzlichen Erwerb verwechselt werden. [14]
Die Zehnjahresfrist betrifft private Veräußerungsgeschäfte. Sie ist keine allgemeine Befreiung für gewerbliche Verkäufe oder Betriebsvermögen. Soweit ein privater Veräußerungsgewinn steuerpflichtig ist, können berücksichtigte Abschreibungen die Gewinnermittlung beeinflussen; der steuerliche Gewinn ist nicht einfach Kaufpreis minus ehemaliger Kaufpreis. [15] Die allgemeine Einordnung erklärt unser Beitrag zur Spekulationssteuer beim Immobilienverkauf.
Typische Fehler beim Aufteilen eines Mehrfamilienhauses
1. Bezugsfreie Vergleichswohnungen für alle Einheiten ansetzen
Statt mit einem Wunschpreis für das ganze Haus zu rechnen, werden die Einheiten einzeln bewertet. Vermietung, Grundriss, Etage und Zustand bleiben auch nach der Aufteilung preisrelevant. Eine frei werdende Wohnung ist erst dann als solche zu kalkulieren, wenn die Verfügbarkeit belastbar ist.
2. Die Bank erst nach der Teilung einbeziehen
Die Aufteilung beseitigt bestehende Grundpfandrechte nicht. Für den Verkauf einzelner Einheiten müssen die erforderliche Lastenfreistellung und die Freigabebedingungen der Bank geklärt sein. Entscheidend ist auch, welcher Anteil eines Kaufpreises zur Darlehensrückführung benötigt wird und wie die restlichen Wohnungen finanziert bleiben. Eine Freigabequote sollte nicht aus einem anderen Projekt übernommen werden.
3. Keller, Garten und Stellplätze unklar zuordnen
Was im Exposé zugesagt wird, muss von den tatsächlichen Rechten gedeckt sein. Sondernutzungsrechte, Sondereigentum und bloße Nutzungspraxis sind auseinanderzuhalten. Die frühzeitige Abstimmung vermeidet widersprüchliche Zusagen, die nach den ersten Verkäufen nur noch mit zusätzlichem Aufwand zu ändern sind.
4. Das Gemeinschaftseigentum hinter renovierten Wohnungen übersehen
Ein neues Bad löst keine Dach- oder Fassadenfrage. Teile, die für Bestand oder Sicherheit des Gebäudes erforderlich sind, und gemeinschaftlich dienende Anlagen können nicht beliebig zu Sondereigentum erklärt werden. Der Zustand des gesamten Hauses beeinflusst die Kaufentscheidung jeder Einheit. Kosten und Instandhaltung gehören deshalb in ein abgestimmtes Konzept. [16]
5. Die neue Verwaltung zu spät vorbereiten
Die Gemeinschaft der Wohnungseigentümer entsteht bereits mit Anlegung der Wohnungsgrundbücher, auch bei der Teilung durch einen einzelnen Eigentümer. Sie entsteht nicht erst beim Verkauf der letzten oder ersten Wohnung. Verwaltung, Wirtschaftsplanung, Versicherungen und die Abgrenzung von Gemeinschafts- und Einzelkosten sollten rechtzeitig vorbereitet sein. Auch unverkaufte Wohnungen können für den bisherigen Eigentümer laufende Gemeinschaftskosten verursachen. [17]
6. Nur die gut verkäuflichen Wohnungen betrachten
Der frühe Verkauf einer freien Gartenwohnung kann Liquidität bringen. Wenn danach weniger gefragte, vermietete oder sanierungsbedürftige Einheiten bleiben, ist die Gesamtaufgabe aber nicht gelöst. Verkaufsreihenfolge, Restfinanzierung und Kostenanteile müssen für den vollständigen Bestand funktionieren. Ein Mischmodell aus Einzel- und Paketverkauf braucht dieselbe Prüfung.
7. Steuerfragen erst beim ersten Kaufvertragsentwurf klären
Die Steuerberatung braucht den geplanten Ablauf, nicht nur den ersten Verkaufspreis. Auch frühere Transaktionen und bereits begonnene Projektmaßnahmen können relevant sein. Ein vermeintlicher Mehrerlös sollte deshalb erst nach der steuerlichen Einordnung zur Entscheidungsgrundlage werden.
Altbau aufteilen: Sanierungskonzept und Vermarktung zusammen planen
Bei einem Gründerzeithaus können hohe Räume, erhaltene Türen, Stuck und durchdachte Raumfolgen die einzelnen Wohnungen attraktiv machen. In Lagen wie dem Frankfurter Westend sollte die Präsentation diese Qualitäten zeigen und zugleich den baulichen Zustand des Hauses erklären. Historischer Charakter ersetzt keine Prüfung von Dach, Feuchtigkeit, Leitungen, Heizung und genehmigter Nutzung.
Bei Renovierungsbedarf lassen sich drei Wege vergleichen: im vorhandenen Zustand verkaufen, einzelne wirtschaftlich sinnvolle Vorbereitungen durchführen oder ein fachlich geprüftes Sanierungskonzept als Entscheidungsgrundlage mitgeben. Ein solches Konzept sollte Maßnahmen, Zuständigkeiten, Kostenannahmen und erforderliche Genehmigungen unterscheiden. Es verspricht weder eine Genehmigung noch einen bestimmten Wertzuwachs. Unser Ratgeber Sanierungsbedürftige Immobilie verkaufen vertieft die Abwägung.
Verbindlich zugesagte Bauleistungen verändern auch die Vertragsprüfung. Verbindet ein Unternehmer die Eigentumsübertragung mit einer Verpflichtung zur Errichtung oder zum Umbau, kann ein Bauträgervertrag nach § 650u BGB vorliegen. Eine unverbindliche Gestaltungsidee und ein vertragliches Sanierungsversprechen sind deshalb klar zu trennen. Welche Leistungs- und Mängelrechte gelten, muss zum tatsächlichen Vertragsinhalt passen. [22]
Bekannte erhebliche Mängel gehören in eine nachvollziehbare Offenlegung. Ein vereinbarter Haftungsausschluss schützt den Verkäufer nach § 444 BGB nicht, soweit er einen Mangel arglistig verschwiegen oder eine Beschaffenheitsgarantie übernommen hat. Renovierte Oberflächen und ein Sanierungskonzept ersetzen diese Aufklärung nicht. [23]
Die Vermarktung verbindet anschließend die Geschichte und Details des Hauses mit den kaufentscheidenden Unterlagen: Flächen, Mietverträge, Teilung, tatsächliche Rechte, laufende Kosten und anstehende Maßnahmen. Eine Visualisierung kann eine Gestaltungsidee erklären. Sie muss als solche erkennbar bleiben und darf keine bereits vorhandene Ausstattung oder baurechtliche Zulässigkeit vortäuschen.
Welche Unterlagen braucht eine belastbare Entscheidung?
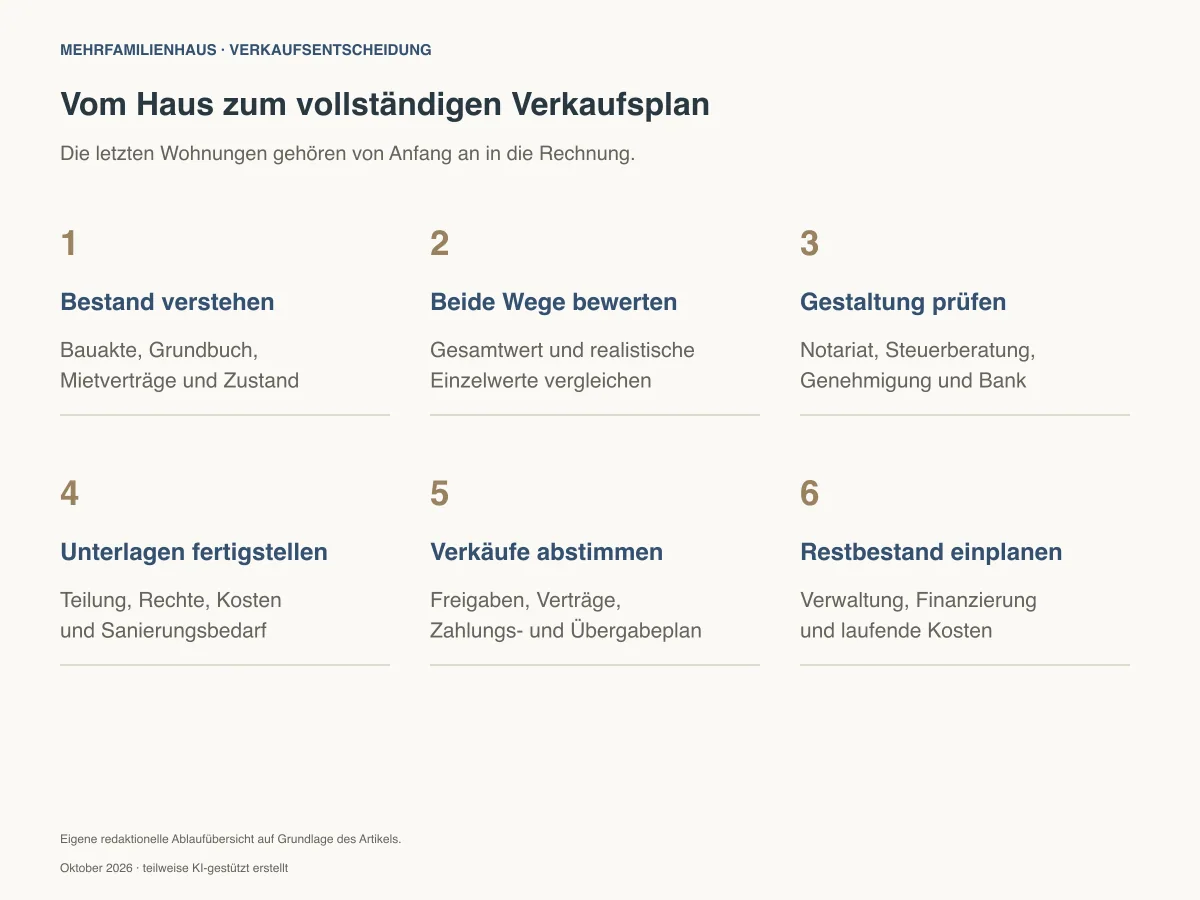
Bevor Sie einen Verkaufsweg festlegen, sollten vier Ergebnisse vorliegen: eine Bewertung des Gesamtobjekts, eine realistische Bewertung jeder Einzelwohnung, ein Kosten- und Zahlungsplan sowie die rechtliche und steuerliche Prüfung der beabsichtigten Gestaltung.
- Grundbuch und Grundpfandrechte, Erwerbsunterlagen und Angaben zu früheren Immobilienverkäufen.
- Vollständige Mietübersicht mit Verträgen, Nachträgen, Miethöhen und belegtem Verfügbarkeitsstatus.
- Bauakte, aktuelle Grundrisse, Flächenunterlagen, genehmigte Nutzung und erkennbare Abweichungen.
- Zustands- und Maßnahmenübersicht, gegebenenfalls Schutzstatus und vorhandene Teilungsunterlagen.
- Bankauskunft zu Ablösung beziehungsweise Einzelfreigaben und finanziellem Spielraum während der Vermarktung.
Als Immobilienmakler in Frankfurt betrachten wir beide Verkaufswege zunächst ergebnisoffen. Wir ordnen Marktwerte, Käufergruppen und die Vermarktung ein; Notariat, Fachplanung und Steuerberatung klären die jeweilige Gestaltung. So lässt sich entscheiden, ob ein Gesamtverkauf, Einzelverkäufe oder eine Kombination zu Ihrem Haus und Ihrem Zeitplan passt.
Quellen und fachliche Einordnung
Stand: 29. Oktober 2026. Die Teilungsgebühren und Planungshonorare sind im Kostenbeispiel mit ihren Quellen ausgewiesen. Verkaufspreise und übrige Projektaufwendungen sind Szenarioannahmen, keine Abrechnung eines abgeschlossenen Verkaufs. Der Beitrag erläutert Entscheidungsgrundlagen und ersetzt keine Rechts- oder Steuerberatung. Genehmigungen, Finanzierung und steuerliche Folgen werden für das konkrete Vorhaben geprüft.
- [1] § 42 GNotKG: Geschäftswert bei der Begründung von Wohnungs- und Teileigentum.
- [2] § 8 WEG: Teilung durch den Eigentümer.
- [3] § 7 WEG: Grundbücher und Eintragungsunterlagen.
- [4] Bauaufsicht Frankfurt: Abgeschlossenheitsbescheinigung, insbesondere Prüfung und fehlende baurechtliche Legalisierungswirkung.
- [5] Stadt Frankfurt: Umwandlung von Miet- in Eigentumswohnungen, Stand nach Wegfall des stadtweiten Genehmigungsvorbehalts 2026.
- [6] § 172 BauGB: Erhaltungsgebiete und Genehmigungstatbestände.
- [7] § 577 BGB und § 469 BGB: Vorkaufsrecht, Mitteilung und Ausübungsfrist; ergänzend § 566 BGB zum Fortbestand von Mietverhältnissen.
- [8] § 577a BGB: Kündigungsbeschränkungen nach Umwandlung und bei bestimmten Erwerberkonstellationen.
- [9] BMF: EStH 2025, Anhang 17 – Grundstückshandel, insbesondere Tz. 2, 5–6, 20–24.
- [10] BFH, III R 14/23 vom 20. März 2025: zeitlicher Zusammenhang und Umstände des Einzelfalls.
- [11] BFH, X R 56–57/14 vom 21. Juli 2016: Objektbegriff und vorbereitende Aufteilungsmaßnahmen.
- [12] BFH, IV R 62/07 vom 22. Juli 2010, insbesondere getrennte Prüfung von Objektzahl und Nachhaltigkeit bei einheitlichem Vertrag.
- [13] BFH, X R 18/18 und X R 19/18 vom 15. Januar 2020, insbesondere langjähriger Bestand und Schaffung eines neuen Wirtschaftsguts.
- [14] BFH, IX R 14/22 vom 26. September 2023, insbesondere Abschnitt II.1.c zur wirtschaftlichen Teilidentität bei bloßer rechtlicher Aufteilung; ergänzend § 23 EStG.
- [15] § 23 EStG: private Veräußerungsgeschäfte und Gewinnermittlung.
- [16] § 5 WEG: Sonder- und Gemeinschaftseigentum.
- [17] § 9a WEG und § 16 WEG: Entstehung der Gemeinschaft und Kostentragung.
- [18] § 15 EStG, § 2 GewStG sowie BMF, Anhang 17, Abschnitte II und V: gewerbliche Einkünfte, Steuergegenstand und Einbeziehung von Verkäufen.
- [19] Hessisches Wirtschaftsministerium: Mieterschutzverordnung, insbesondere Frankfurt und die Übergangsregeln; GVBl. 2025 Nr. 74 mit Verordnungstext und Begründung. Geltende Achtjahresfrist und geplante Verkürzung unterscheiden.
- [20] BGH: Entscheidung zur Kündigungsbeschränkung nach § 577a BGB, insbesondere Rz. 24 zur Grundbucheintragung; ergänzend § 573 BGB, § 573c BGB und § 574 BGB.
- [21] BGH, VIII ZR 247/24 vom 21. Januar 2026, Volltext beim Deutschen Notarinstitut: Einbringung in eine Familien-GbR und Abgrenzung der Sperrfristtatbestände.
- [22] § 650u BGB: Bauträgervertrag und anwendbare Vorschriften.
- [23] § 444 BGB: Grenzen eines Haftungsausschlusses bei Arglist oder Beschaffenheitsgarantie.
- [24] GNotKG, Anlage 2: Tabelle B, bei 2 Millionen Euro Geschäftswert 3.335 Euro; Anlage 1: KV 21200, 14112 und 14110 Abs. 2. § 42 GNotKG bestimmt den Geschäftswert; Auslagen und weitere beauftragte Tätigkeiten gesondert prüfen.
- [25] Bauaufsichtsgebührensatzung Frankfurt, Ziffer 48, derzeit über die amtliche Seite „Rechtliche Grundlagen“ verlinkte Fassung: 100 bis 300 Euro je Wohnungs- oder Teileigentum.
- [26] Bräuer Architekten: Aufteilungsplanung, Kosten und Beispiel für acht Wohnungen, abgerufen am 29. Oktober 2026. Öffentliches Honorarbeispiel aus Rostock; keine Frankfurter Marktstatistik und kein objektspezifisches Angebot.
Häufige Fragen
Häufige Fragen zur Aufteilung und zum Verkauf
Mehrfamilienhaus komplett verkaufen oder Wohnungen einzeln verkaufen: Was ist besser?
Das hängt vom Haus, der Vermietung, den Genehmigungen, der Finanzierung und den Eigentümerzielen ab. Ein Gesamtverkauf kann den Ablauf bündeln; Einzelverkäufe können einen höheren Gesamterlös ermöglichen. Entscheidend ist der Vergleich nach zusätzlichen Kosten, Steuern und dem zeitlichen Kaufpreiszufluss.
Lohnt es sich, ein Mehrfamilienhaus vor dem Verkauf aufzuteilen?
Die Aufteilung kann sich lohnen, wenn realistische Einzelpreise nach allen zusätzlichen Aufwendungen einen ausreichenden Vorteil ergeben. Dazu gehören Planung und Teilung, gegebenenfalls Arbeiten am Gebäude, Vertrieb, Verwaltung und Finanzierung. Vermietete Wohnungen dürfen nicht ungeprüft mit Preisen bezugsfreier Wohnungen angesetzt werden.
Was kostet die Aufteilung eines Mehrfamilienhauses?
Im hergeleiteten Beispiel mit acht Wohnungen und 2 Millionen Euro Geschäftswert ergeben Beurkundungsgebühr einschließlich Umsatzsteuer, Grundbuchgebühr, Frankfurter Behördengebühren und ein veröffentlichtes Planungshonorar zusammen rund 10.400 bis 13.500 Euro. Notarauslagen und zusätzliche Leistungen kommen gegebenenfalls hinzu. Die Rechnung setzt geeignete Bestandspläne und keine weiteren Genehmigungsverfahren voraus; das Planungshonorar ist kein konkretes Frankfurter Angebot.
Kann man ein vermietetes Mehrfamilienhaus aufteilen?
Eine Vermietung schließt die Aufteilung nicht grundsätzlich aus. Erforderlich sind die wohnungseigentumsrechtlichen Voraussetzungen und gegebenenfalls eine Umwandlungsgenehmigung. Die Mietverhältnisse bestehen fort; Vorkaufsrechte und Kündigungsbeschränkungen können für den späteren Verkauf relevant sein.
Darf man in Frankfurt Mietwohnungen in Eigentumswohnungen umwandeln?
Seit Januar 2026 besteht die frühere stadtweite Genehmigungspflicht nach § 250 BauGB in Hessen nicht mehr. In Frankfurter Gebieten mit sozialer Erhaltungssatzung bleibt die Umwandlung genehmigungspflichtig. Grundstück, Vorhaben und weitere rechtliche Voraussetzungen müssen gesondert geprüft werden.
Wie lange gilt die Kündigungssperrfrist in Frankfurt?
In Frankfurt beträgt sie im einschlägigen Umwandlungsfall nach der am 29. Oktober 2026 geltenden hessischen Mieterschutzverordnung grundsätzlich acht Jahre. Im üblichen Erstverkaufsfall nach Umwandlung beginnt sie mit der Eigentumsumschreibung im Grundbuch. Übergangsrecht und die Sonderregel bei einer Genehmigung mit siebenjähriger Mieterbindung nach § 172 Abs. 4 Satz 3 Nr. 6 BauGB können abweichen. Die geplante Verkürzung auf sechs Jahre ist zu diesem Stand noch ein Entwurf.
Wird man durch den Verkauf von vier Wohnungen automatisch gewerblicher Grundstückshändler?
Nein. Die Drei-Objekt-Grenze ist ein wichtiges Indiz, aber keine starre Automatik. Relevant sind unter anderem der Zusammenhang mit Erwerb, Errichtung oder Modernisierung, die Veräußerungsabsicht und die bisherige Nutzung. Die bloße Aufteilung allein macht den Verkauf nicht gewerblich.
Beginnt durch die Aufteilung eine neue Zehnjahresfrist?
Die bloße Aufteilung durch denselben Eigentümer ist grundsätzlich keine neue Anschaffung. Für private Veräußerungsgeschäfte bleibt regelmäßig der ursprüngliche Erwerb maßgeblich. Entgeltliche Übertragungen und andere Gestaltungen sind gesondert zu prüfen; die Zehnjahresfrist ersetzt nicht die Prüfung eines gewerblichen Grundstückshandels.
Kann ich nach der Teilung alle Wohnungen in einem Vertrag verkaufen?
Ein Paketverkauf kann möglich sein. Daraus folgt jedoch nicht, dass steuerlich automatisch nur ein Objekt vorliegt. Rechtlich selbstständig veräußerbare Einheiten und die weiteren Voraussetzungen der Gewerblichkeit werden gesondert betrachtet. Auch Bankfreigaben und bestehende Mietrechte bleiben zu prüfen.
Bestätigt die Abgeschlossenheitsbescheinigung, dass alle Wohnungen genehmigt sind?
Nein. Das Verfahren prüft wohnungseigentumsrechtliche Voraussetzungen und legalisiert keine baurechtlich ungenehmigte Nutzung. Gerade bei Dachgeschossen und veränderten Altbaugrundrissen müssen tatsächlicher Bestand, Aufteilungsplan und Bauakte abgeglichen werden.
Wann entsteht nach der Aufteilung eine Wohnungseigentümergemeinschaft?
Die Gemeinschaft der Wohnungseigentümer entsteht nach § 9a WEG bereits mit Anlegung der Wohnungsgrundbücher, auch bei der Teilung durch einen einzelnen Eigentümer. Verwaltung und Kostenplanung sollten deshalb rechtzeitig vorbereitet werden, nicht erst nach dem ersten Einzelverkauf.
Zuletzt fachlich geprüft am
Stand: 29. Oktober 2026. Rechtliche Aussagen und Kostenherleitung anhand von Gesetzestexten, amtlichen Informationen und Rechtsprechung geprüft. Die konkrete Gestaltung ist mit Notariat und Steuerberatung abzustimmen.Das Titelmotiv ist eine KI-generierte Illustration eines Mehrfamilienhauses, keine Aufnahme eines konkreten Verkaufsobjekts. Die vier Nutzgrafiken wurden aus dem redaktionell geprüften Beitrag abgeleitet und teilweise KI-gestützt erstellt. Der Teilungsansatz beruht auf den ausgewiesenen Gebühren und einem veröffentlichten Planungshonorar. Kaufpreise und übrige Projektaufwendungen sind Szenarioannahmen.
Marc Härter
Marc Härter ist seit 16 Jahren im Frankfurter Immobilienmarkt tätig. Mit seiner inhabergeführten Immobilienboutique im Westend ist er auf den Verkauf hochwertiger Wohnungen und Häuser spezialisiert – mit besonderer Expertise für Altbauimmobilien, Gründerzeithäuser und Villen. Von seinem Büro im OpernTurm im Frankfurter Westend aus begleitet er Eigentümer persönlich bei Bewertung und Verkauf.
Persönliche Beratung
Den passenden Verkaufsweg für Ihr Mehrfamilienhaus finden
Marc Härter begleitet Sie persönlich bei Bewertung und Verkauf in Frankfurt und Rhein-Main. Gemeinsam betrachten wir das Haus als Ganzes und die Möglichkeiten der einzelnen Wohnungen.
Kontakt aufnehmen
Mehrfamilienhaus verkaufen Frankfurt
Mehrfamilienhaus in Frankfurt verkaufen: Mieten, Kosten, Bewertung und Unterlagen. Amtliche Marktdaten und Vergleich von Blockverkauf und Aufteilung.
Artikel lesen
Vermietete Wohnung verkaufen: Wert, Käuferkreis und Ablauf
Vermietete Wohnung verkaufen: Wertminderung ohne Pauschalabschlag einordnen, Mieterrechte prüfen und Unterlagen sowie Besichtigungen vorbereiten.
Artikel lesen
Immobilie verkaufen trotz laufender Finanzierung: Restschuld, Ablösung und Nettoerlös
Immobilie trotz Kredit verkaufen: So klären Eigentümer Restschuld, Vorfälligkeitsentschädigung, Lastenfreistellung und den realen Nettoerlös.
Artikel lesen