
Immobilienkauf · Hessen
Kaufnebenkosten Rechner Hessen
Was kostet der Immobilienkauf in Hessen zusätzlich zum Kaufpreis? Berechnen Sie Steuer, Notar, Grundbuch und Provision für Haus und Wohnung. Weitere Bundesländer sind auswählbar.
BerechnungsgrundlagenBeispiel: 600.000 € Kaufpreis in Hessen
Kosten aufschlüsseln und Gesamtbudget ansehen
- Grunderwerbsteuer
- 36.000,00 €
- Notar für den Kauf, inkl. Umsatzsteuer
- 4.078,47 €
- Grundbuch für den Kauf
- 1.667,50 €
- Katasterfortschreibung
- 109,50 €
- Grundschuld: Notar und Grundbuch
- 2.118,77 €
- Käuferprovision, brutto
- 21.420,00 €
- Weitere Kosten
- 0,00 €
Kaufnebenkosten65.394,24 €
- Kaufpreis und Nebenkosten
- 665.394,24 €
Für die gewählten Vorgänge und Auslagenannahmen berechnet. Ohne Darlehenszinsen, Tilgung, Renovierung und weitere nicht gewählte Leistungen. Eine individuelle Kostenrechnung kann abweichen.
Alle Gebühren und Rechenwege ansehen
1,0-Gebühr: Kauf 1.095,00 €, Eigentümereintragung 1.095,00 €, Grundschuld 885,00 €.
Grunderwerbsteuer
Hessen: 6 %; auf volle Euro abgerundetBeurkundung des Kaufvertrags
KV 21100 · 2,0-GebührVollzug
KV 22110 · 0,5-GebührBetreuung
KV 22200 · 0,5-GebührStrukturierte Daten für das Grundbuch
KV 22115 · 0,1-Gebühr, höchstens 125 €Post- und Telekommunikationspauschale
KV 32005 · 20 % der Gebühren, höchstens 20 €Ausfertigungen und Kopien
KV 32001 · 60 Seiten zu 0,15 € (Annahme)Umsatzsteuer
KV 32014 · 19 % auf die vorstehenden PositionenElektronisches Urkundenarchiv
§ 2 UA-GebS / KV 32015 · 1 Amtsgeschäft(e) zu 4,50 €, ohne USt.Auflassungsvormerkung
KV 14150 · 0,5-GebührEigentümereintragung
KV 14110 · 1,0-GebührLöschung der Vormerkung
KV 14152 · FestgebührKatasterfortschreibung in Hessen
Ein Zehntel der vollen Gebühr für die EigentümereintragungGrundschuldbestellung mit Vollstreckungsunterwerfung
KV 21200 · 1,0-GebührStrukturierte Daten für das Grundbuch
KV 22114 · 0,2-Gebühr, höchstens 125 €Post- und Telekommunikationspauschale
KV 32005 · 20 % der Gebühren, höchstens 20 €Ausfertigungen und Kopien
KV 32001 · 20 Seiten zu 0,15 € (Annahme)Umsatzsteuer
KV 32014 · 19 % auf die vorstehenden PositionenElektronisches Urkundenarchiv
§ 2 UA-GebS / KV 32015 · 1 Amtsgeschäft(e) zu 4,50 €, ohne USt.Eintragung einer Buchgrundschuld
KV 14121 · 1,0-GebührKäuferprovision
Vereinbarter Bruttosatz einschließlich UmsatzsteuerStand: 5. November 2026. GNotKG und Gebührenverzeichnis · Steuersätze der Bundesländer. Ihre Eingaben bleiben in diesem Browser und werden nicht gespeichert.
Inhaltsverzeichnis
- 01Kaufnebenkosten-Rechner
- 02Kaufnebenkosten in Hessen
- 03Kaufpreis und Gesamtbudget
- 04Alle Bundesländer
- 05Steuer, Inventar und Förderung
- 06Notar und Grundbuch
- 07Katastergebühr Hessen
- 08Zusätzliche Vorgänge
- 09Käuferprovision
- 10600.000-Euro-Beispiel
- 11Ohne Makler und Grundschuld
- 12Vergleich mit dem Ausland
- 13Kosten sinnvoll reduzieren
- 14Wann wird was fällig?
Beim Immobilienkauf kommen zum Kaufpreis Grunderwerbsteuer, Notar- und Grundbuchkosten sowie gegebenenfalls eine Käuferprovision hinzu. Wie hoch die Summe ausfällt, hängt vom Bundesland, den Geschäftswerten und den tatsächlich benötigten Vorgängen ab. Eine neue Grundschuld für die Finanzierung verursacht eigene Gebühren. In Hessen ist außerdem die Katasterfortschreibungsgebühr zu berücksichtigen.
Der Rechner am Seitenanfang zerlegt diese Kosten nach Geschäftswerten und Gebührentatbeständen. Sie können Kaufpreis, Bundesland, Provision und Finanzierung ändern und die Annahmen für den notariellen Vorgang einsehen. Im Anschluss erklären wir die Unterschiede zwischen den Bundesländern, zeigen konkrete Beispiele und ordnen den Vergleich mit Österreich, den Niederlanden und Frankreich ein.
Wie berechnet man die Kaufnebenkosten für Haus und Wohnung?
Die Kaufnebenkosten sind die Summe aus Grunderwerbsteuer, Notar- und Grundbuchkosten sowie einer vereinbarten Käuferprovision. Bei einer neuen Grundschuld kommen deren Gebühren hinzu; in Hessen außerdem die Katasterfortschreibungsgebühr. Für eine eigene Berechnung geben Sie Kaufpreis und Bundesland ein, tragen Ihren Provisionsanteil ein und wählen die Finanzierung. Ohne Käuferprovision setzen Sie den Provisionssatz auf 0. Bei einer neuen Grundschuld ist deren Nennbetrag für die Gebühren maßgeblich. [3] [4]
Voreingestellt ist ein Kauf in Hessen für 600.000 Euro mit 450.000 Euro neuer Buchgrundschuld und 3,57 Prozent Käuferprovision. Alle Gebühren werden für die ausgewählten Vorgänge auf Cent berechnet; die Grunderwerbsteuer wird gesetzlich auf volle Euro abgerundet. Unbekannte Auslagen und zusätzliche Leistungen sind keine pauschal eingerechnete Reserve.
Wie hoch sind die Kaufnebenkosten in Hessen?
Zu den Kaufnebenkosten gehören Grunderwerbsteuer, Notar- und Grundbuchkosten sowie eine vertraglich geschuldete Käuferprovision. Die Steuer beträgt je nach Bundesland 3,5 bis 6,5 Prozent. In Hessen sind es 6 Prozent; dort kommt die Katasterfortschreibungsgebühr hinzu. Notar- und Grundbuchgebühren ergeben sich aus dem Geschäftswert und den jeweiligen Tatbeständen des GNotKG. Eine feste Gesamtkostenquote gilt deshalb weder für Frankfurt noch für ganz Hessen. [1] [3]
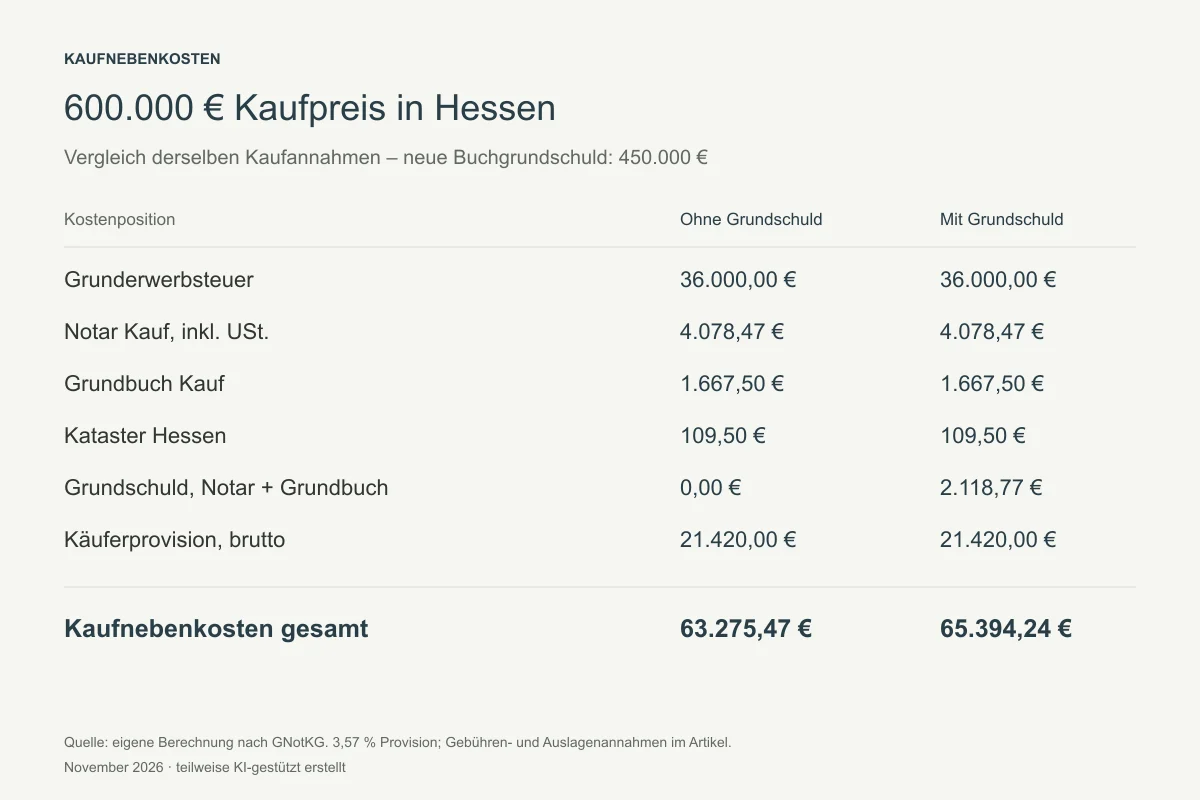
Ein Beispiel für Hessen: Bei 600.000 Euro Kaufpreis, einer neuen Buchgrundschuld über 450.000 Euro und 3,57 Prozent Käuferprovision ergeben sich unter den unten beschriebenen Gebühren- und Auslagenannahmen 65.394,24 Euro Kaufnebenkosten. Ohne Käuferprovision sind es 43.974,24 Euro; ohne Käuferprovision und ohne neue Grundschuld 41.855,47 Euro. Diese Beträge sind konkrete Rechenfälle, keine allgemeine Kostenquote. Die vollständige Beispielrechnung weist die Positionen einzeln aus.
Auch bei einem Immobilienkauf ohne Makler bleiben in Hessen Grunderwerbsteuer, Notar- und Grundbuchkosten sowie die Katasterfortschreibungsgebühr bestehen. Ob keine Provision anfällt, hängt von der tatsächlichen Provisionspflicht ab. Bei einer Finanzierung ist außerdem zu unterscheiden: Der Darlehensbetrag bestimmt die benötigten Eigenmittel; für die Grundschuldgebühren ist grundsätzlich deren Nennbetrag maßgeblich.
Als Immobilienmakler in Frankfurt betrachten wir neben dem Kaufpreis auch die Unterlagen und die Besonderheiten der Immobilie. Gerade beim Kauf oder Verkauf einer Altbauwohnung sollten Renovierung und mögliche WEG-Maßnahmen zusätzlich zum Erwerbsbudget geprüft werden.
Warum der Kaufpreis das Gesamtbudget verändert
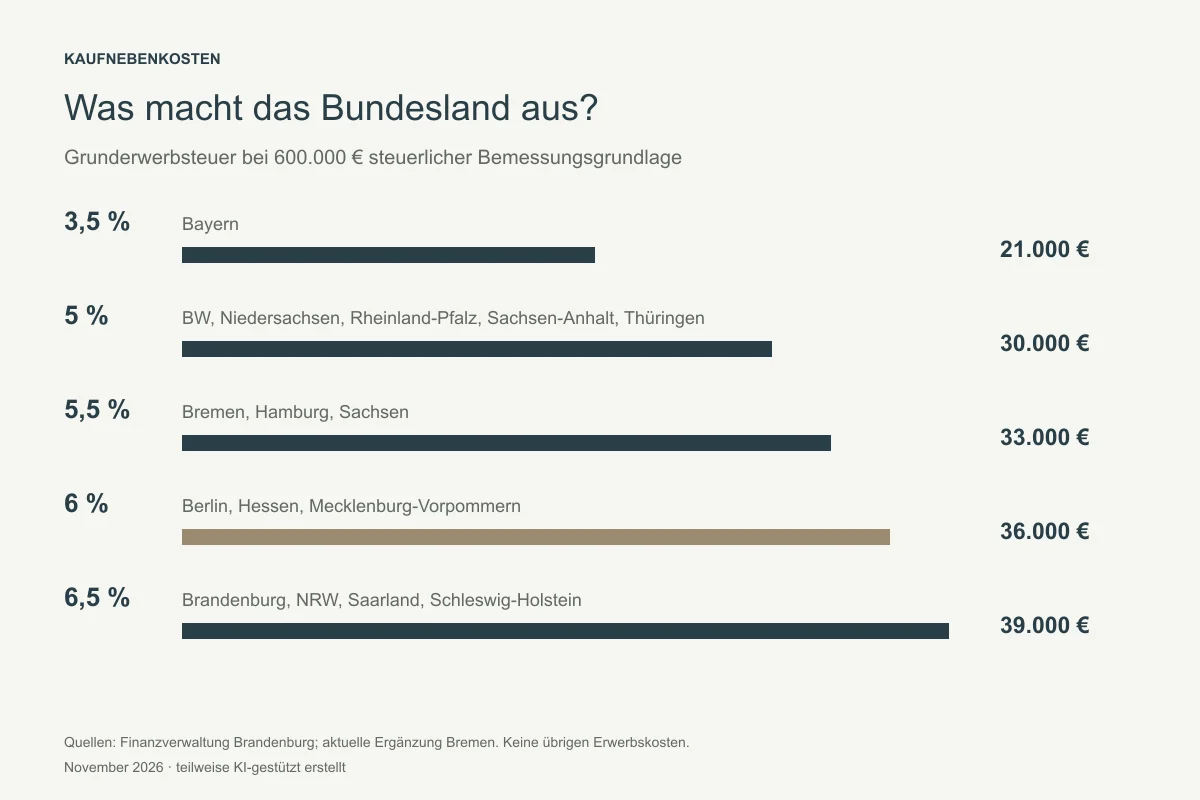
Bei einer Bemessungsgrundlage von 600.000 Euro beträgt die Grunderwerbsteuer in Hessen 36.000 Euro, in Bayern 21.000 Euro. Der Unterschied von 15.000 Euro entsteht allein durch den Landessteuersatz. Innerhalb Hessens gelten dieselben 6 Prozent, also auch in Bad Homburg, Kronberg, Königstein und Oberursel.
Ein höherer Kaufpreis erhöht die Steuer und eine prozentual vereinbarte Provision proportional. Bei Notar und Grundbuch greifen dagegen gesetzliche Wertstufen: Die Kosten steigen nicht als unveränderlicher Prozentsatz mit jedem zusätzlichen Euro. Deshalb kann ein Ansatz von pauschal 1,5 oder 2 Prozent die konkrete Gebührenrechnung über- oder unterschätzen.
Grunderwerbsteuer nach Bundesland: 3,5 bis 6,5 Prozent
Die folgende Tabelle zeigt die regulären Steuersätze für einen gewöhnlichen Grundstücks- oder Wohnungskauf. Maßgeblich ist der Ort der Immobilie. Der Wohnsitz des Käufers ändert den Landessteuersatz nicht. Stand: 5. November 2026. Bremen verlangt seit dem 1. Juli 2025 5,5 Prozent; ältere Übersichten führen dort teilweise noch 5 Prozent auf. [1] [2]
| Bundesland | Steuersatz | Steuer bei 600.000 € |
|---|---|---|
| Baden-Württemberg | 5 % | 30.000,00 € |
| Bayern | 3,5 % | 21.000,00 € |
| Berlin | 6 % | 36.000,00 € |
| Brandenburg | 6,5 % | 39.000,00 € |
| Bremen | 5,5 % | 33.000,00 € |
| Hamburg | 5,5 % | 33.000,00 € |
| Hessen | 6 % | 36.000,00 € |
| Mecklenburg-Vorpommern | 6 % | 36.000,00 € |
| Niedersachsen | 5 % | 30.000,00 € |
| Nordrhein-Westfalen | 6,5 % | 39.000,00 € |
| Rheinland-Pfalz | 5 % | 30.000,00 € |
| Saarland | 6,5 % | 39.000,00 € |
| Sachsen | 5,5 % | 33.000,00 € |
| Sachsen-Anhalt | 5 % | 30.000,00 € |
| Schleswig-Holstein | 6,5 % | 39.000,00 € |
| Thüringen | 5 % | 30.000,00 € |
Zwischen Bayern und einem Bundesland mit 6,5 Prozent liegen bei 600.000 Euro steuerlicher Bemessungsgrundlage 18.000 Euro Unterschied. Die Notargebührentabelle bleibt bundesweit gleich; besondere Landesgebühren wie die hessische Katasterfortschreibung sind zusätzlich zu beachten. Im Rechner können Sie weitere bekannte Kosten anderer Stellen separat ergänzen.
Beispiel Hessen: 6 Prozent auf die steuerliche Gegenleistung
In Hessen beträgt die Grunderwerbsteuer seit dem 1. August 2014 6 Prozent. Die Bemessungsgrundlage ist regelmäßig die Gegenleistung. Beim üblichen Kauf entspricht sie dem Kaufpreis; übernommene Verpflichtungen oder weitere Leistungen können sie verändern. Deshalb führt der Rechner die steuerliche Bemessungsgrundlage getrennt vom notariellen Geschäftswert. [4]
Nach § 13 GrEStG sind beim gewöhnlichen Kauf grundsätzlich beide Vertragsparteien Steuerschuldner. Dass im Kaufvertrag meist der Käufer die Steuer übernimmt, regelt die Lastenverteilung zwischen den Parteien. Die gesetzliche Haftung gegenüber dem Finanzamt entfällt dadurch nicht.
Bewegliches Inventar sachgerecht abgrenzen
Mitverkauftes bewegliches Inventar kann außerhalb der grunderwerbsteuerlichen Bemessungsgrundlage liegen. Voraussetzung sind eine zutreffende rechtliche Einordnung und eine nachvollziehbare Bewertung. Eine gesondert aufgeführte, gebrauchte Einbauküche ist deshalb kein beliebig wählbarer Steuerabzug. Das Finanzamt kann die Aufteilung prüfen.
Rechenbeispiel: Bei 520.000 Euro Gesamtpreis und einem steuerlich anerkannten Inventaranteil von 10.000 Euro beträgt die Bemessungsgrundlage 510.000 Euro. Die hessische Steuer sinkt dann von 31.200 auf 30.600 Euro. Die 600 Euro Ersparnis betreffen die Steuer. Sie senken nicht automatisch jeden notariellen Geschäftswert oder jede andere Kostenposition.
Der auf den Käufer übergehende Anteil an der Erhaltungsrücklage einer Wohnungseigentümergemeinschaft mindert die Bemessungsgrundlage nicht. Das hat der Bundesfinanzhof im Urteil vom 16. September 2020, II R 49/17, entschieden. [5]
Steuerbefreiungen und Hessengeld sind unterschiedliche Dinge
§ 3 GrEStG enthält unter anderem Befreiungen für Erwerbe von Todes wegen, bestimmte Schenkungen, Erwerbe zwischen Ehegatten und Lebenspartnern sowie zwischen Verwandten in gerader Linie. Bei Auflagen oder Gegenleistungen und bei besonderen Familienkonstellationen kommt es auf die Voraussetzungen der jeweiligen Vorschrift an. Geschwister sind nicht allein wegen ihrer Verwandtschaft generell befreit. Der Rechner bildet einen gewöhnlichen steuerpflichtigen Kauf ab; eine Befreiung wird nicht automatisch festgestellt.
Das Hessengeld ist eine nachgelagerte Förderung für den erstmaligen Erwerb selbst genutzten Wohneigentums in Hessen unter den Förderbedingungen. Erwerbsvorgänge ab dem 1. März 2024 können erfasst sein. Vorgesehen sind 10.000 Euro je förderfähigem Käufer, insgesamt höchstens 20.000 Euro, und 5.000 Euro je förderfähigem, einziehendem Kind unter 18 Jahren. Die Förderung ist auf die tatsächlich gezahlte Grunderwerbsteuer begrenzt und wird in zehn gleichen Jahresraten ausgezahlt. Sie wird deshalb im Rechner nicht vom sofort benötigten Erwerbsbudget abgezogen. Antragsverfahren, Erstkauf und Eigennutzung sind gesondert zu prüfen. [6]
Notarkosten beim Hauskauf in Hessen: nach Geschäftswert berechnen
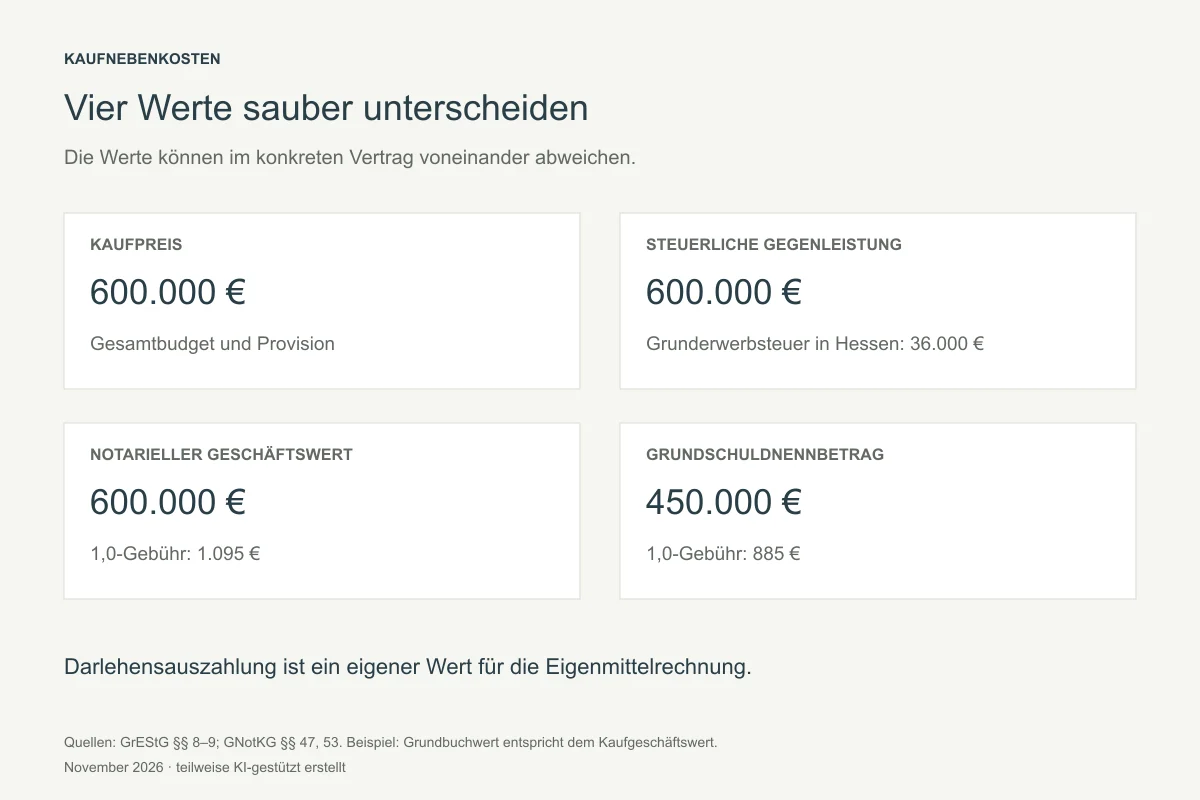
Die GNotKG-Tabelle B liefert die einfache 1,0-Gebühr. Der jeweilige Tatbestand bestimmt, welcher Gebührensatz darauf angewandt wird. Bei 600.000 Euro Geschäftswert beträgt die 1,0-Gebühr 1.095 Euro. Daraus werden beispielsweise 2.190 Euro für eine 2,0-Beurkundungsgebühr und 547,50 Euro für eine 0,5-Gebühr. Die Sätze sind gesetzlich bestimmt. [3]
Die Tabelle arbeitet mit Wertstufen. Für eine Grundschuld von 450.000 Euro gilt die Stufe bis 470.000 Euro und damit eine 1,0-Gebühr von 885 Euro. Bei 500.000 Euro sind es 935 Euro, bei 600.000 Euro 1.095 Euro. Oberhalb der in Anlage 2 abgebildeten 3 Millionen Euro berechnet der Rechner die weiteren Stufen nach § 34 GNotKG, bis zur hier unterstützten Grenze von 60 Millionen Euro.
Welche Werte müssen getrennt werden?
- Kaufpreis: Ausgangspunkt für das Erwerbsbudget und die im Rechner vereinbarte Käuferprovision.
- Steuerliche Bemessungsgrundlage: die nach dem GrEStG maßgebliche Gegenleistung, gegebenenfalls abweichend vom Gesamtpreis.
- Notarieller Geschäftswert: beim Kauf nach § 47 GNotKG grundsätzlich Kaufpreis zuzüglich bestimmter Leistungen; ein höherer Verkehrswert ist maßgeblich. Der Rechner setzt hier mindestens den Kaufpreis an.
- Wert für die Eigentümereintragung: im normalen Beispiel derselbe Wert; bei gesonderten Wertansätzen ist dieser Grundbuchwert zu prüfen.
- Grundschuldbetrag: der Nennbetrag nach § 53 GNotKG. Dieser kann vom tatsächlich ausgezahlten Darlehen abweichen.
Annahmen zur Berechnung: Gebührenpositionen
| Vorgang | Gebühr | Ansatz im Rechner |
|---|---|---|
| Kaufvertrag | 2,0 · KV 21100 | Notarieller Geschäftswert |
| Vollzug Kauf | 0,5 · KV 22110 | Alternativ begrenzte einfache Tätigkeit oder kein Vollzug |
| Betreuung Kauf | 0,5 · KV 22200 | Bei entsprechender Tätigkeit |
| Strukturierte Grundbuchdaten | 0,2 oder 0,1 · KV 22114/22115 | Jeweils höchstens 125 € |
| Auflassungsvormerkung | 0,5 · KV 14150 | Grundbuchwert des Erwerbs |
| Eigentümereintragung | 1,0 · KV 14110 | Grundbuchwert des Erwerbs |
| Vormerkungslöschung | 25 € · KV 14152 | Als eigener späterer Vorgang |
| Grundschuld mit Vollstreckungsunterwerfung | 1,0 · KV 21200 | Nennbetrag der Grundschuld |
| Eintragung Buchgrundschuld | 1,0 · KV 14121 | Nennbetrag der Grundschuld |
| Zusätzlicher Grundschuldvollzug | 0,3 · KV 22111 | Optional, bei entsprechender Tätigkeit |
| Zusätzliche Grundschuldbetreuung | 0,5 · KV 22200 | Optional, bei entsprechender Tätigkeit |
| Rangbescheinigung | 0,3 · KV 25201 | Optional, Wert des beantragten Rechts |
Die 0,5-Vollzugsgebühr entsteht bei entsprechenden Tätigkeiten, etwa dem Einholen von Unterlagen zur Lastenfreistellung. Werden ausschließlich bestimmte einfache Tätigkeiten vorgenommen, gelten besondere Begrenzungen. Im Rechner ist alternativ eine einzelne Tätigkeit nach KV 22112 mit höchstens 50 Euro auswählbar. Mehrere begrenzte Tätigkeiten oder andere Genehmigungen sind gesondert zu beurteilen. Die Betreuungsgebühr hängt ebenfalls von der ausgeführten Tätigkeit ab.
Für strukturierte Daten an das elektronische Grundbuch sieht das Gebührenverzeichnis eine 0,2-Gebühr nach KV 22114 vor. Entstehen daneben andere Vollzugsgebühren dieses Unterabschnitts, ermäßigt sie sich nach KV 22115 auf 0,1. Jeweils gelten höchstens 125 Euro. Diese Position kommt zur betreffenden Vollzugsgebühr hinzu und wird im Rechner gesondert ausgewiesen.
Notargebühren und steuerpflichtige Auslagen werden im Beispiel mit 19 Prozent Umsatzsteuer gerechnet. Auf Grundbuchgebühren und die hessische Katastergebühr wird keine Umsatzsteuer aufgeschlagen. Für Kopien verwendet das Beispiel ausdrücklich angenommene Seitenzahlen nach KV 32001; andere Dokumentenarten und Auslagen können abweichen. Für das elektronische Urkundenarchiv werden im Beispiel je 4,50 Euro für Kaufvertrag und Grundschuldbestellung berücksichtigt. Die Gebühr wird für die Urkundenarchivbehörde eingezogen und im Rechner nach der Umsatzsteuerberechnung als eigener, nicht mit Umsatzsteuer belasteter Betrag aufgeführt. Weitere archivierte Amtsgeschäfte können Sie ergänzen. [15] Bekannte zusätzliche steuerpflichtige Auslagen lassen sich netto ergänzen. Auslagen anderer Stellen, etwa durchlaufende Gebühren, können unter „Sonstige Kosten, brutto“ separat erfasst werden.
Die Bundesnotarkammer veröffentlicht eigene Kostenbeispiele für Kaufvertrag und Grundschuld. Sie zeigen ebenfalls, dass Vollzug, Betreuung, Dokumente und zusätzliche Tätigkeiten den tatsächlichen Rechnungsumfang bestimmen. [7]
Katasterfortschreibungsgebühr in Hessen: auch bei Eigentumswohnungen
Die hessische Katasterfortschreibungsgebühr beträgt ein Zehntel der vollen Gebühr für die Eigentümereintragung. Maßgeblich ist deren Geschäftswert. Es geht um die Übernahme geänderter Eigentumsangaben in das Liegenschaftskataster. Die Gebühr wird zusammen mit den Kosten der Eigentümereintragung erhoben; gesetzlicher Schuldner ist der Erwerber. [8]
Bei 300.000 Euro Geschäftswert ergibt die Tabelle B 635 Euro als volle Gebühr und damit 63,50 Euro Katasterfortschreibungsgebühr. Bei 500.000 Euro sind es 93,50 Euro, bei 600.000 Euro 109,50 Euro. Das sind weder 0,1 Prozent des Kaufpreises noch 10 Prozent aller Notar- und Grundbuchkosten. Ist die Eigentümereintragung gebührenfrei, fällt nach § 2 des hessischen Gesetzes auch diese Fortschreibungsgebühr nicht an.
Das OLG Frankfurt hat mit Beschluss vom 17. Juli 2025, 20 W 102/25, die Erhebung auch beim Eigentümerwechsel einer Eigentumswohnung bestätigt. Bei 727.500 Euro Geschäftswert waren im entschiedenen Fall 133,50 Euro anzusetzen. Der Rechner berücksichtigt die Gebühr beim normalen Kauf in Hessen automatisch. [9]
Davon zu unterscheiden sind Vermessungs- und Katasterkosten bei einer tatsächlichen Grundstücksteilung. Eine WEG-Aufteilung ohne Eigentümerwechsel löst nicht allein schon diese Eigentumsfortschreibungsgebühr aus. Die Unterschiede erläutern die Beiträge zum Teilen und Verkaufen eines Grundstücks und zum Aufteilen eines Mehrfamilienhauses in Wohnungseigentum.
Zusätzliche Kosten: welche Vorgänge noch hinzukommen können
Die errechnete Summe ist so vollständig wie die ausgewählten Vorgänge. Mehrere Grundstücke, Erbbaurechte, neue Dienstbarkeiten, Vollmachten, fremdsprachige Urkunden oder besondere Genehmigungen können zusätzliche Gebühren auslösen. Auch eine Grundschuldabtretung folgt anderen Tatbeständen als die hier gerechnete Neubestellung.
Alte Grundschulden und Lastenfreistellung
Für die Löschung einer Grundschuld in Abteilung III sieht KV 14140 eine 0,5-Gerichtsgebühr vor. Bei 300.000 Euro Geschäftswert sind dies 317,50 Euro. Hinzukommen können notarielle Erklärungen, Beglaubigungen und Auslagen. Wer die Lastenfreistellungskosten trägt, ergibt sich aus dem Vertrag; regelmäßig werden die eigenen nicht übernommenen Belastungen auf Kosten des Verkäufers beseitigt. Der Rechner belastet den Käufer damit nicht automatisch.
Treuhandauflagen einer abzulösenden Bank sind gesondert zu betrachten. Die bloße Abwicklung eines üblichen Kaufvertrags erfordert nicht automatisch ein Notaranderkonto. Eine Verwahrung und damit verbundene zusätzliche Gebühren müssen für den konkreten Vorgang geprüft werden.
Finanzierung, Rangbescheinigung und Grundschuldbrief
Die Voreinstellung betrifft eine neue Buchgrundschuld mit Vollstreckungsunterwerfung. Für eine Briefgrundschuld gilt bei der Eintragung eine andere Gerichtsgebühr: KV 14120 nennt 1,3 statt der 1,0-Gebühr für die hier gerechnete Buchgrundschuld nach KV 14121. Eine bloße Unterschriftsbeglaubigung ist nicht derselbe Vorgang wie die beurkundete Grundschuldbestellung mit Vollstreckungsunterwerfung.
Zusätzliche Betreuung der Grundschuld, etwa bei besonderen Bankauflagen, und zusätzliche Vollzugstätigkeiten können gesondert anfallen. Der Rechner bietet dafür auswählbare 0,5- beziehungsweise 0,3-Gebühren. Eine Rangbescheinigung ist als weitere Option nach KV 25201 mit 0,3 auswählbar. Bei 450.000 Euro Grundschuld beträgt allein diese Gebühr 265,50 Euro netto beziehungsweise 315,95 Euro einschließlich 19 Prozent Umsatzsteuer. Sie ist nicht Bestandteil der Voreinstellung.
Gemeindliches Vorkaufsrecht und weitere Bescheinigungen
Ein Zeugnis über die Nichtausübung oder das Nichtbestehen eines gemeindlichen Vorkaufsrechts kann zum Vollzug gehören. Gebühren der zuständigen Stelle können zusätzlich anfallen. Ein solches Vorkaufsrecht besteht nach § 24 Absatz 2 BauGB nicht beim Kauf von Rechten nach dem Wohnungseigentumsgesetz und von Erbbaurechten. Die gesetzliche Ausübungsfrist ist keine feste Bearbeitungsdauer für jede Bescheinigung. [10]
Maklerprovision: welcher Käuferanteil ist vereinbart?
Die im Beispiel eingesetzten 3,57 Prozent einschließlich Umsatzsteuer sind eine Rechenannahme. Es gibt keinen gesetzlich vorgeschriebenen Provisionssatz von 3,57 Prozent. Für Ihren Kauf ist der wirksame Vertrag entscheidend. Tragen Sie den tatsächlich vereinbarten Bruttosatz ein; ohne Käuferprovision verwenden Sie 0.
Beim Kauf einer Wohnung oder eines Einfamilienhauses durch einen Verbraucher gelten die besonderen Regeln der §§ 656a bis 656d BGB. Bei Maklerverträgen mit beiden Parteien müssen sich Käufer und Verkäufer nach § 656c in gleicher Höhe verpflichten. Hat nur eine Partei den Maklervertrag geschlossen und soll die andere Kosten übernehmen, gelten die besonderen Voraussetzungen und der Zahlungsnachweis nach § 656d. Diese Fälle dürfen bei der Fälligkeit nicht vermischt werden. [11]
Die genannten besonderen Teilungsregeln gelten nicht allgemein für Mehrfamilienhäuser, Gewerbeobjekte und unbebaute Grundstücke. Eine vom Käufer selbst geschuldete Maklerprovision wird im gewöhnlichen Fall neben der Grunderwerbsteuer gerechnet. Eine Übernahme von Verpflichtungen des Verkäufers kann steuerlich anders zu beurteilen sein und ist keine automatische Standardposition dieses Rechners.
Wie ein Maklervertrag durch Exposé oder Besichtigung zustande kommen kann, erklärt unser Beitrag zu Maklervertrag, Exposé, Besichtigung und Widerrufsrecht. Für Eigentümer zeigt die Seite zum Immobilienverkauf in Frankfurt, wie wir den Verkaufsablauf vorbereiten.
Rechenbeispiel: 600.000 Euro Kaufpreis in Hessen
Für beide Varianten gelten 600.000 Euro Kaufpreis, steuerliche Bemessungsgrundlage sowie notarieller und grundbuchlicher Geschäftswert. Der Kauf wird mit 2,0 Beurkundung, 0,5 Vollzug und 0,5 Betreuung gerechnet. Enthalten sind strukturierte Daten, die Postpauschale, eine Archivgebühr von 4,50 Euro, angenommene 60 Kopierseiten zu je 0,15 Euro, 19 Prozent Umsatzsteuer sowie Vormerkung, Eigentümereintragung, Vormerkungslöschung und hessische Katastergebühr.
In der Finanzierungsvariante kommen eine neue Buchgrundschuld von 450.000 Euro, eine 1,0-Beurkundungsgebühr, strukturierte Daten, die eigene Postpauschale, eine weitere Archivgebühr von 4,50 Euro, angenommene 20 Kopierseiten zu je 0,15 Euro, Umsatzsteuer und die 1,0-Grundbuchgebühr hinzu. Zusätzlicher Grundschuldvollzug, Grundschuldbetreuung, Rangbescheinigung und weitere Auslagen sind nicht angesetzt. Die Darlehensauszahlung beträgt im Beispiel ebenfalls 450.000 Euro.
| Position | Ohne neue Grundschuld | Mit 450.000 € Grundschuld |
|---|---|---|
| Grunderwerbsteuer | 36.000,00 € | 36.000,00 € |
| Notar Kauf, inkl. USt. | 4.078,47 € | 4.078,47 € |
| Grundbuch Kauf | 1.667,50 € | 1.667,50 € |
| Katasterfortschreibung | 109,50 € | 109,50 € |
| Notar und Grundbuch Finanzierung | 0,00 € | 2.118,77 € |
| Käuferprovision, 3,57 % brutto | 21.420,00 € | 21.420,00 € |
| Kaufnebenkosten gesamt | 63.275,47 € | 65.394,24 € |
| Kaufpreis + Nebenkosten | 663.275,47 € | 665.394,24 € |
| Eigenmittel nach Darlehensauszahlung | 663.275,47 € | 215.394,24 € |
Mit Finanzierung und 3,57 Prozent Käuferprovision beträgt das Erwerbsbudget somit 665.394,24 €. Nach 450.000 Euro Darlehensauszahlung sind 215.394,24 € Eigenmittel erforderlich. Ein Eigenkapital von lediglich 150.000 Euro würde nur die Differenz zwischen Kaufpreis und Darlehen abdecken; die Kaufnebenkosten wären damit noch nicht bezahlt.
Die Rechnung ist eine nachvollziehbare Fallberechnung nach den genannten Annahmen. Kosten für Zinsen, Tilgung, Renovierung, Umzug, Sachverständige oder zusätzliche, nicht ausgewählte notarielle Vorgänge sind nicht enthalten. Bei abweichenden Seitenzahlen oder Auslagen ist auch die darauf entfallende Umsatzsteuer neu zu berechnen.
Kaufnebenkosten ohne Makler berechnen: Was entfällt?
Um die Kaufnebenkosten ohne Makler zu berechnen, tragen Sie im Rechner bei „Provision, brutto (%)“ den Wert 0 ein. Ohne Käuferprovision entfallen im 600.000-Euro-Beispiel 21.420 Euro. Mit der dargestellten Finanzierung verbleiben 43.974,24 € Kaufnebenkosten; ohne neue Grundschuld sind es 41.855,47 €. Grunderwerbsteuer, Notar- und Grundbuchgebühren sowie die hessische Katastergebühr fallen weiterhin an.
Wählen Sie „Ohne Darlehen“, rechnet der Rechner ohne Grundschuldgebühren und ohne Darlehensauszahlung. Bei „Anderer Kredit“ können Sie eine Darlehensauszahlung ohne neue Grundschuld erfassen. Darlehenszinsen und anderweitige Finanzierungskosten müssen Sie zusätzlich planen.
Kaufnebenkosten im Ausland: Österreich, Niederlande und Frankreich
Ein fairer Vergleich trennt die Erwerbsteuer von Vertrags-, Register-, Finanzierungs- und Vermittlungskosten. Die folgende Übersicht betrifft einen gewöhnlichen entgeltlichen Erwerb; die ausländischen Werte werden nicht mit der deutschen GNotKG-Tabelle berechnet. Sonderregeln für Erstkäufer, Eigennutzung, Neubau oder familiäre Übertragungen können das Ergebnis verändern.
| Land | Erwerbsteuer im genannten Fall | Weitere Kosten und Besonderheiten |
|---|---|---|
| Deutschland | 3,5–6,5 % je Bundesland; Hessen 6 %. Bei 600.000 € in Hessen: 36.000 €. | Notar und Grundbuch nach GNotKG, gegebenenfalls Landesgebühren, Finanzierung und vereinbarte Provision. |
| Österreich | Beim regulären Kauf grundsätzlich 3,5 %. Bei 600.000 €: 21.000 €. | Regulär 1,1 % Eigentumseintragung und 1,2 % Pfandrechtseintragung, jeweils nach eigener Bemessungsgrundlage. Vertrags-, Beglaubigungs- und Vermittlungskosten zusätzlich; Befreiungen gesondert prüfen. |
| Niederlande | 2 % beim Erwerb als eigener dauerhafter Hauptwohnsitz. Bei 600.000 €: 12.000 €. Seit 2026: 8 % für Wohnimmobilien, die nicht so selbst bewohnt werden. | Notar-, Kataster- und gegebenenfalls Finanzierungs- und Beratungskosten zusätzlich. Für eine einmalig nutzbare Steuerbefreiung gelten unter anderem ein Alter von 18 bis 34 Jahren und 2026 eine Immobilienwertgrenze von 555.000 €; ein früherer Wohnungskauf schließt sie nicht automatisch aus. |
| Frankreich | Für Bestandsimmobilien in vielen Départements rund 6,32 %, in anderen Fällen rund 5,81 %. Erhöhte Sätze betreffen den Zeitraum April 2025 bis März 2028. Bei bestimmten Erstkäufern entfällt die Erhöhung, nicht die gesamte Erwerbsteuer. | Zusätzlich insbesondere die contribution de sécurité immobilière von 0,1 %, notarielle Vergütung und Auslagen. Bestimmte Neubauerwerbe haben ein anderes Steuer- und Umsatzsteuersystem. |
Für Österreich, die Niederlande und Frankreich stammen die Angaben aus den jeweiligen Behörden- beziehungsweise Notariatsinformationen. Stand: November 2026. Die niedrigere niederländische Steuer beim selbst genutzten Hauptwohnsitz ist beispielsweise keine allgemeine Aussage über einen Ferien- oder Vermietungskauf. Auch aus der französischen Bezeichnung „frais de notaire“ lässt sich nicht auf die reine Vergütung des Notars schließen: Darin werden regelmäßig erhebliche Steueranteile zusammengefasst. [12] [13] [14]
Wo lassen sich Kaufnebenkosten sinnvoll reduzieren?
- Mitverkauftes bewegliches Inventar zutreffend erfassen und seinen realistischen Wert belegen. Eine bloß steuerlich motivierte Zahl ersetzt keine Bewertung.
- Mit Bank und Notariat prüfen, ob eine bestehende Grundschuld abgetreten oder weiterverwendet werden kann. Das ist ein anderer Vorgang als die hier gerechnete Neubestellung und setzt passende Rechte sowie die Zustimmung der Beteiligten voraus.
- Zusätzliche Leistungen und ihre Notwendigkeit vorab klären. Eine erforderliche Sicherung sollte nicht allein wegen ihrer Gebühr entfallen.
- Eine mögliche Förderung wie das Hessengeld separat prüfen. Die späteren Auszahlungen ersetzen keine ausreichende Liquidität beim Kauf.
Bei ausschließlich selbst genutztem Wohneigentum sind typische Erwerbsnebenkosten grundsätzlich keine Werbungskosten aus Vermietung. Bei vermieteten Immobilien gehören viele Erwerbsnebenkosten zu den Anschaffungskosten und müssen auf Gebäude sowie Grund und Boden aufgeteilt werden. Abschreibbar ist nur der entsprechende Gebäudeanteil. Finanzierungskosten können anders einzuordnen sein; die konkrete Zuordnung gehört in die steuerliche Prüfung.
Ein niedrigerer Kaufpreis senkt zwar Steuer und Provision, ist aber nur im Zusammenhang mit dem Objektwert zu beurteilen. Unsere Immobilienbewertung in Frankfurt betrachtet Lage, Zustand und Unterlagen. Bei einer Wohnung im Frankfurter Westend können etwa Gebäudezustand, Teilungserklärung und beschlossene WEG-Maßnahmen für das Gesamtbudget ebenso wichtig sein wie der reine Erwerbspreis.
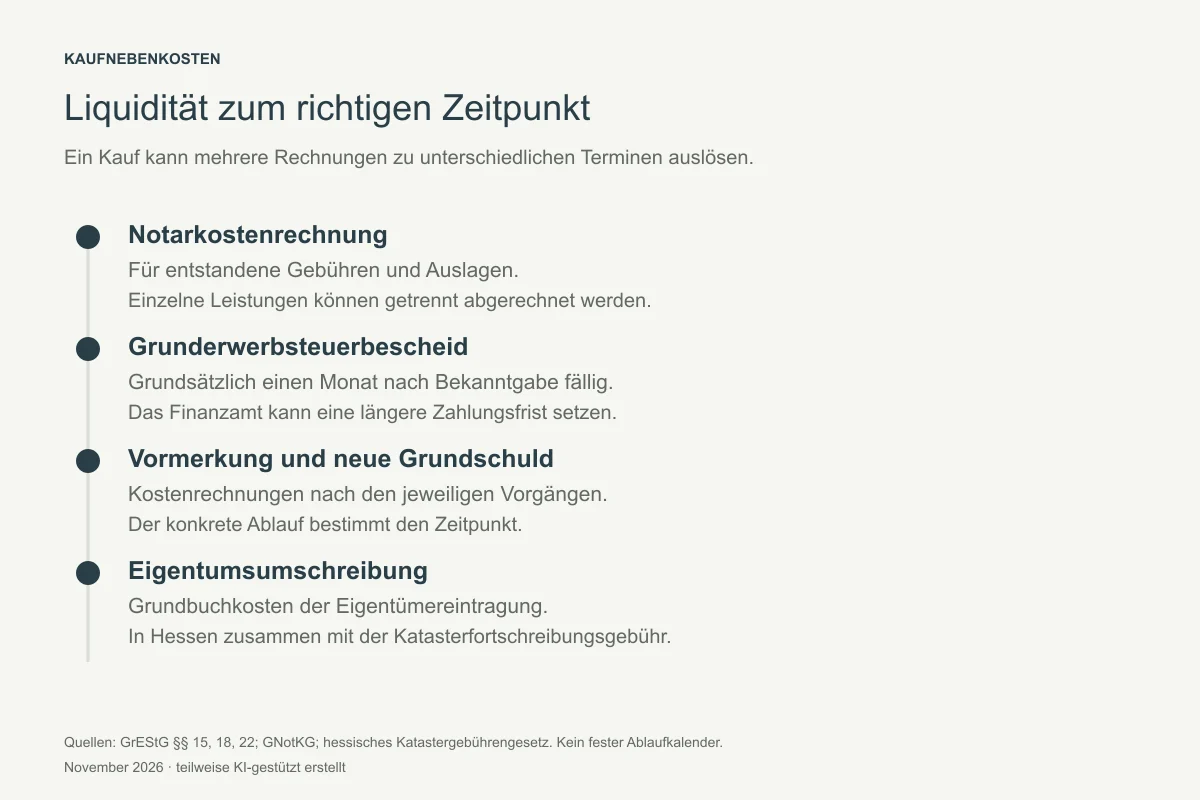
Wann werden die Kaufnebenkosten fällig?
| Position | Zahlungszeitpunkt |
|---|---|
| Notar | Nach Kostenrechnung für die bereits entstandenen Gebühren und Auslagen. Die Rechnung muss nicht bis zur Eigentumsumschreibung warten. |
| Grunderwerbsteuer | Grundsätzlich einen Monat nach Bekanntgabe des Steuerbescheids, soweit das Finanzamt keine längere Frist setzt (§ 15 GrEStG). |
| Vormerkung und Grundschuld | Nach den jeweiligen Kostenrechnungen des Grundbuchamts; zeitlich können mehrere Rechnungen entstehen. |
| Eigentümereintragung und hessische Katastergebühr | Im Zusammenhang mit der Eigentumsumschreibung; die Katasterfortschreibungsgebühr wird zusammen mit den Eintragungskosten erhoben. |
| Maklerprovision | Nach dem wirksamen Vertrag und den anwendbaren gesetzlichen Voraussetzungen. Bei einer Kostenübernahme nach § 656d BGB ist insbesondere der erforderliche Zahlungsnachweis zu beachten. |
Der Notar zeigt den Erwerb dem Finanzamt grundsätzlich innerhalb von zwei Wochen an. Daraus folgt kein fester Termin für den Eingang des Steuerbescheids. Für die Eigentumsumschreibung ist regelmäßig die Unbedenklichkeitsbescheinigung nach § 22 GrEStG erforderlich. Die Kaufpreisfälligkeit folgt dagegen den Sicherungen und Regelungen des Kaufvertrags. Stimmen Sie diese Zeitpunkte mit der Bank ab, bevor Sie verbindlich disponieren. [4]
Quellen und Berechnungsgrundlagen
Rechts- und Gebührenstand: 5. November 2026. Die Beispiele rechnen die ausdrücklich beschriebenen Vorgänge; zusätzliche Leistungen und tatsächliche Auslagen bleiben fallabhängig. Die ursprüngliche Fassung erschien am 16. April 2026.
- Finanzverwaltung Brandenburg: Grunderwerbsteuersätze der Länder. Bremen nach der aktuelleren Landesquelle berichtigt.
- Bremen: Jahresbericht der Steuerverwaltung, Abschnitt 5.2. 5,5 % für Erwerbsvorgänge ab 1. Juli 2025.
- GNotKG, insbesondere §§ 34, 47, 53, 112, 113 und 122, Tabelle B und Kostenverzeichnis.
- Grunderwerbsteuergesetz, insbesondere §§ 3, 8, 9, 11, 13, 15, 18 und 22.
- BFH, Urteil vom 16. September 2020, II R 49/17: Erhaltungsrücklage und Bemessungsgrundlage.
- Hessisches Finanzministerium: Hessengeld und Förderbedingungen. Aktuelles Verfahren über die WIBank.
- Bundesnotarkammer: Kostenbeispiele für Kaufvertrag und Grundschuld.
- Hessisches Gesetz über die Wiedereinführung der Katasterfortschreibungsgebühren, insbesondere §§ 1–3.
- OLG Frankfurt, Beschluss vom 17. Juli 2025, 20 W 102/25.
- § 24 BauGB und § 28 BauGB.
- §§ 656a bis 656d BGB: Form, Anwendungsbereich und Verteilung der Maklerkosten.
- Österreich.gv.at: Nebenkosten beim Wohnungs- und Grundstückskauf.
- Rijksoverheid: Overdrachtsbelasting und Erstkäuferbefreiung.
- Notaires de France: Erwerbskosten und Steuern bei Alt- und Neubau; regionale Werte über die französische Finanzverwaltung.
- Bundesnotarkammer: Gebührensatzung für das elektronische Urkundenarchiv, insbesondere § 2 UA-GebS; Einzug für die Archivbehörde gemäß § 78j BNotO und KV 32015 GNotKG. Durchlaufende Posten nach § 10 Absatz 1 UStG.
Infografiken & Übersichten
Grafiken zum Beitrag
Häufige Fragen
Fragen zum Kaufnebenkosten-Rechner
Wie berechnet der Kaufnebenkosten-Rechner die Kosten?
Der Kaufnebenkosten-Rechner addiert Grunderwerbsteuer, Notar- und Grundbuchkosten sowie eine vereinbarte Käuferprovision. Bei einer neuen Grundschuld kommen deren Notar- und Grundbuchgebühren hinzu; in Hessen außerdem die Katasterfortschreibungsgebühr. Die GNotKG-Wertgebühren werden für die ausgewählten Vorgänge auf Cent berechnet, die Grunderwerbsteuer wird gesetzlich auf volle Euro abgerundet. Gebührenarten und Auslagenannahmen sind einsehbar. Zusätzliche Leistungen, abweichende Geschäftswerte und tatsächliche Auslagen können die individuelle Rechnung verändern.
Wie berechne ich Kaufnebenkosten in Hessen ohne Makler?
Wählen Sie Hessen und tragen Sie bei der Käuferprovision 0 ein. Grunderwerbsteuer, Notar- und Grundbuchkosten sowie die hessische Katastergebühr bleiben bestehen. Bei 600.000 Euro Kaufpreis ergeben sich im beschriebenen Rechenfall 43.974,24 Euro mit 450.000 Euro neuer Buchgrundschuld oder 41.855,47 Euro ohne neue Grundschuld. Das sind Beispiele für die genannten Vorgänge und Auslagenannahmen. Voraussetzung ist, dass tatsächlich keine Provisionspflicht besteht.
Gilt der Rechner für Hauskauf und Wohnungskauf?
Der Rechner kalkuliert die ausgewählten Erwerbsvorgänge für Häuser und Eigentumswohnungen in Deutschland. Entscheidend sind Kaufpreis, Bundesland, vereinbarte Provision und eine etwaige neue Grundschuld. Sonderfälle wie Erbbaurecht, mehrere Grundstücke oder die Abtretung einer bestehenden Grundschuld sind nicht vollständig durch die Voreinstellung abgedeckt.
Wie unterscheiden sich Kaufnebenkosten mit und ohne Finanzierung?
Im Rechner bedeutet die Finanzierungsvariante eine neue Buchgrundschuld mit Vollstreckungsunterwerfung. Für ihre Beurkundung und Grundbucheintragung fallen Gebühren nach dem Nennbetrag der Grundschuld an. Dieser Betrag kann von der tatsächlichen Darlehensauszahlung abweichen. Ohne neue Grundschuld entfallen diese Positionen; Darlehenszinsen und anderweitige Finanzierungskosten sind nicht Bestandteil der Rechnung.
Was ist die Katasterfortschreibungsgebühr in Hessen und wer zahlt sie?
Die Katasterfortschreibungsgebühr betrifft die Übernahme geänderter Eigentumsangaben in das Liegenschaftskataster. Gesetzlicher Gebührenschuldner ist der Erwerber. Erhoben wird sie zusammen mit den Kosten der Eigentümereintragung im Grundbuch. Sie beträgt ein Zehntel der vollen 1,0-Gebühr nach Tabelle B des GNotKG; bei 600.000 Euro Geschäftswert sind das 109,50 Euro. Ist die Eigentümereintragung gebührenfrei, entfällt nach § 2 des hessischen Gesetzes auch diese Gebühr.
Fällt die Katasterfortschreibungsgebühr auch beim Kauf einer Eigentumswohnung an?
Ja. Das OLG Frankfurt hat dies mit Beschluss vom 17. Juli 2025 (20 W 102/25) bestätigt. Auch beim Eigentümerwechsel einer Eigentumswohnung werden die Eigentumsangaben im Kataster nachvollzogen. Eine neue Vermessung oder ein gesonderter Nachweis der bereits vollzogenen Katasterfortschreibung ist für die Erhebung der Gebühr nicht erforderlich.
Wie hoch sind die Kaufnebenkosten in Hessen?
Im erläuterten Rechenfall in Hessen mit 600.000 Euro Kaufpreis, 450.000 Euro neuer Buchgrundschuld und 3,57 Prozent Käuferprovision ergeben sich 65.394,24 Euro Kaufnebenkosten. Ohne Käuferprovision sind es bei denselben Annahmen 43.974,24 Euro. Die Summe umfasst die genannten Gebühren, Archivgebühren, angenommene Kopierseiten und Postpauschalen. Weitere Vorgänge und tatsächliche Auslagen können das Ergebnis verändern.
Wie hoch ist die Grunderwerbsteuer in Hessen?
In Hessen beträgt die Grunderwerbsteuer seit dem 1. August 2014 regulär 6 Prozent der steuerlichen Gegenleistung. Es gibt keine kommunalen Unterschiede — der Satz gilt also in Frankfurt, Wiesbaden, Darmstadt und allen anderen hessischen Städten gleichermaßen. Zuständig für die Festsetzung ist die Hessische Zentralstelle für Grunderwerbsteuer (HZG) in Alsfeld. Bei einem Kaufpreis von 500.000 Euro fallen 30.000 Euro Grunderwerbsteuer an. Bayern verlangt zum Vergleich 3,5 Prozent; in vier Bundesländern beträgt der Satz 6,5 Prozent.
Wie hoch sind die Notarkosten beim Hauskauf in Hessen?
Notargebühren beim Hauskauf in Hessen richten sich nach dem bundesweit geltenden GNotKG, nicht nach einem eigenen hessischen Prozentsatz. Die einfache Gebühr nach Tabelle B beträgt bei 600.000 Euro Geschäftswert 1.095 Euro. Daraus ergeben sich 2.190 Euro für die 2,0-Beurkundung und jeweils 547,50 Euro für eine angenommene 0,5-Vollzugs- und Betreuungsgebühr. Im dargestellten Beispiel kosten die Kaufvertragspositionen einschließlich XML-Gebühr, Postpauschale, 60 angenommenen Kopierseiten, 19 Prozent Umsatzsteuer und 4,50 Euro Archivgebühr ohne Umsatzsteuer zusammen 4.078,47 Euro. Grundbuch, Kataster und Finanzierung kommen getrennt hinzu. Die abschließende Abrechnung richtet sich nach dem tatsächlichen Vorgang.
Was kostet eine Löschungsbewilligung beim Immobilienkauf?
Für die Löschung in Abteilung III erhebt das Grundbuchamt nach Nr. 14140 des GNotKG-Kostenverzeichnisses eine 0,5-Gebühr, nicht pauschal 0,2 Prozent der Grundschuldsumme. Bei 300.000 Euro Geschäftswert greift die Tabellenstufe bis 320.000 Euro mit einer 1,0-Gebühr von 635 Euro; die 0,5-Grundbuchgebühr beträgt damit 317,50 Euro. Hinzu kommen die für die konkret benötigten Erklärungen anfallenden Notar- und Auslagenpositionen.
Wer zahlt die Maklerprovision — Käufer oder Verkäufer?
Beim Kauf einer Wohnung oder eines Einfamilienhauses durch einen Verbraucher ist zwischen zwei Gestaltungen zu unterscheiden: Bei Maklerverträgen mit beiden Parteien müssen sich Käufer und Verkäufer nach Paragraf 656c BGB in gleicher Höhe verpflichten. Hat nur eine Partei den Maklervertrag geschlossen und soll die andere Kosten übernehmen, gelten die Voraussetzungen des Paragrafen 656d BGB. Die im Rechenbeispiel verwendeten 3,57 Prozent je Seite sind keine gesetzliche Vorgabe. Für Mehrfamilienhäuser, Gewerbeobjekte und unbebaute Grundstücke gelten diese besonderen Vorschriften nicht.
Was ist das Hessengeld und wer kann es beantragen?
Das Hessengeld fördert den erstmaligen grunderwerbsteuerpflichtigen Erwerb einer selbstgenutzten Wohnimmobilie in Hessen bei Erwerbsvorgängen ab dem 1. März 2024. Es beträgt 10.000 Euro je einziehender erwerbender Person, insgesamt höchstens 20.000 Euro, sowie 5.000 Euro je einziehendem Kind unter 18 Jahren und ist auf die tatsächlich gezahlte Grunderwerbsteuer begrenzt. Die Auszahlung erfolgt grundsätzlich in zehn gleichen Jahresraten. Der Antrag wird digital im WIBank-Kundenportal gestellt; hierfür ist unter anderem der bereits notariell beurkundete Kaufvertrag einzureichen. Ein späterer Einzug ist innerhalb von drei Jahren nach Antragstellung nachzuweisen. Maßgeblich bleiben die aktuellen Förderrichtlinien und der Bewilligungsbescheid.
Kann man Kaufnebenkosten beim Immobilienkauf von der Steuer absetzen?
Bei einer ausschließlich selbst genutzten Immobilie führen die typischen Erwerbsnebenkosten grundsätzlich nicht zu Werbungskosten aus Vermietung. Bei einer vermieteten Immobilie gehören viele Erwerbsnebenkosten zu den Anschaffungskosten und sind sachgerecht auf Gebäude sowie Grund und Boden aufzuteilen. Nur der dem Gebäude zugeordnete Anteil kann über die maßgebliche Nutzungsdauer abgeschrieben werden; der Bodenanteil ist nicht abschreibbar. Finanzierungskosten und besondere Einzelfälle können anders zu behandeln sein und sollten steuerlich geprüft werden.
Wann muss die Grunderwerbsteuer gezahlt werden?
Die Grunderwerbsteuer entsteht regelmäßig mit Abschluss des notariellen Kaufvertrags. Der Notar zeigt den Vorgang dem Finanzamt grundsätzlich innerhalb von zwei Wochen an. Wann der Bescheid eingeht, hängt von der Bearbeitung ab; eine feste Frist von vier bis acht Wochen besteht nicht. Nach § 15 GrEStG wird die Steuer grundsätzlich einen Monat nach Bekanntgabe des Bescheids fällig, sofern das Finanzamt keine längere Frist setzt. Für die Eigentumsumschreibung ist regelmäßig die Unbedenklichkeitsbescheinigung nach § 22 GrEStG erforderlich.
Zuletzt fachlich geprüft am
Rechner, Gebührenbeispiele und Länderübersichten am 5. November 2026 überarbeitet und in zwei getrennten fachlichen Durchgängen anhand der genannten Primärquellen geprüft. Die Berechnung gilt für die gewählten Vorgänge und Auslagenannahmen.Für die Bebilderung unserer Ratgeber nutzen wir KI-generierte Fotos und Grafiken. Diese sind im Beitrag entsprechend gekennzeichnet.
Marc Härter
Marc Härter ist seit 16 Jahren im Frankfurter Immobilienmarkt tätig. Mit seiner inhabergeführten Immobilienboutique im Westend ist er auf den Verkauf hochwertiger Wohnungen und Häuser spezialisiert – mit besonderer Expertise für Altbauimmobilien, Gründerzeithäuser und Villen. Von seinem Büro im OpernTurm im Frankfurter Westend aus begleitet er Eigentümer persönlich bei Bewertung und Verkauf.
Persönliche Beratung
Planen Sie den Verkauf Ihrer Immobilie in Frankfurt?
Als Immobilienmakler in Frankfurt stehen wir Ihnen bei diesem wichtigen Schritt mit Engagement und Expertise zur Seite.
Mehr erfahren
Kaufnebenkosten: Notar und Gericht
Notar- und Grundbuchkosten beim Immobilienkauf: Wie das GNotKG die Gebühren bestimmt und warum die Auflassungsvormerkung den Eigentumsübertragungsanspruch schützt.
Artikel lesen
Kaufnebenkosten – Grunderwerbsteuer sparen
Grunderwerbsteuer und Kaufnebenkosten: Inventar im Kaufvertrag, plausible Wertansätze und Grenzen der Aufteilung. Was Erwerber steuerlich prüfen sollten.
Artikel lesen
Maklerprovision Hessen: Höhe, Aufteilung und wer sie zahlt
Maklerprovision in Hessen: Wer zahlt wie viel? 3,57 % inkl. MwSt. berechnen, Vertragsmodelle unterscheiden und Fälligkeit sowie Zahlungsnachweis prüfen.
Artikel lesen