
Erbengemeinschaft Immobilie verkaufen: Was tun, wenn Geschwister oder Miterben uneinig sind?
Wenn ein Miterbe das geerbte Haus nicht verkaufen will, ersetzt eine Mehrheit seine erforderliche Mitwirkung nicht automatisch. Klären Sie zuerst den Streitpunkt: Preis, weitere Nutzung oder Finanzierung einer Auszahlung. Hier erfahren Sie, wie sich Einigung, Maklerbeauftragung, Erbteilverkauf und Teilungsversteigerung unterscheiden.
Inhaltsverzeichnis
- 01Erbengemeinschaft: Haus verkaufen – was tun, wenn einer nicht will?
- 02Makler beauftragen und Haus verkaufen: zwei unterschiedliche Entscheidungen
- 03Erbengemeinschaft und Immobilie: Warum der Konflikt so häufig ist
- 04Option 1: Außergerichtliche Einigung — der beste Weg
- 05Option 2: Ein Miterbe wohnt im Haus — Nutzungsentschädigung und Rechte der anderen
- 06Option 3: Den eigenen Erbteil verkaufen — Ausstieg ohne Zustimmung
- 07Option 4: Teilungsversteigerung — der letzte Ausweg
- 08Schritt für Schritt: So gehen Sie bei Streit in der Erbengemeinschaft vor
- 09Steuer und Erbschaftsteuer: Was Erben beim Immobilienverkauf beachten müssen
- 10Die Rolle des Immobilienmaklers in der Erbengemeinschaft
- 11Quellen der ergänzten Antworten
- 12Primärquellen zur Aktualisierung
Erbengemeinschaft Immobilie verkaufen auf einen Blick
- Schwerpunkt: Erbengemeinschaft und Immobilie: Warum der Konflikt so häufig ist
- Immobilien sind regelmäßig nicht ohne Wertverlust real teilbar und häufig ein wesentlicher Teil des Nachlasses. Unterschiedliche Ziele mehrerer Miterben führen deshalb leicht zu Konflikten über Nutzung, Preis und Verkauf.
- Schwerpunkt: Option 1: Außergerichtliche Einigung — der beste Weg
- Eine einvernehmliche Lösung kann Zeit und Verfahrenskosten sparen. Wertgrundlage, Finanzierung und Interessen aller Beteiligten müssen zusammenpassen.
- Schwerpunkt: Selbstnutzung durch einen Miterben
- Lebt ein Miterbe in der geerbten Immobilie, gehört das Haus dennoch der gesamten Erbengemeinschaft.
- Schwerpunkt: Option 3: Den eigenen Erbteil verkaufen — Ausstieg ohne Zustimmung
- Wenn eine Einigung dauerhaft scheitert, hat jeder Miterbe das Recht, seinen Anteil am gesamten Nachlass eigenständig zu verkaufen — ohne die Zustimmung der anderen (§ 2033 Absatz 1 BGB).
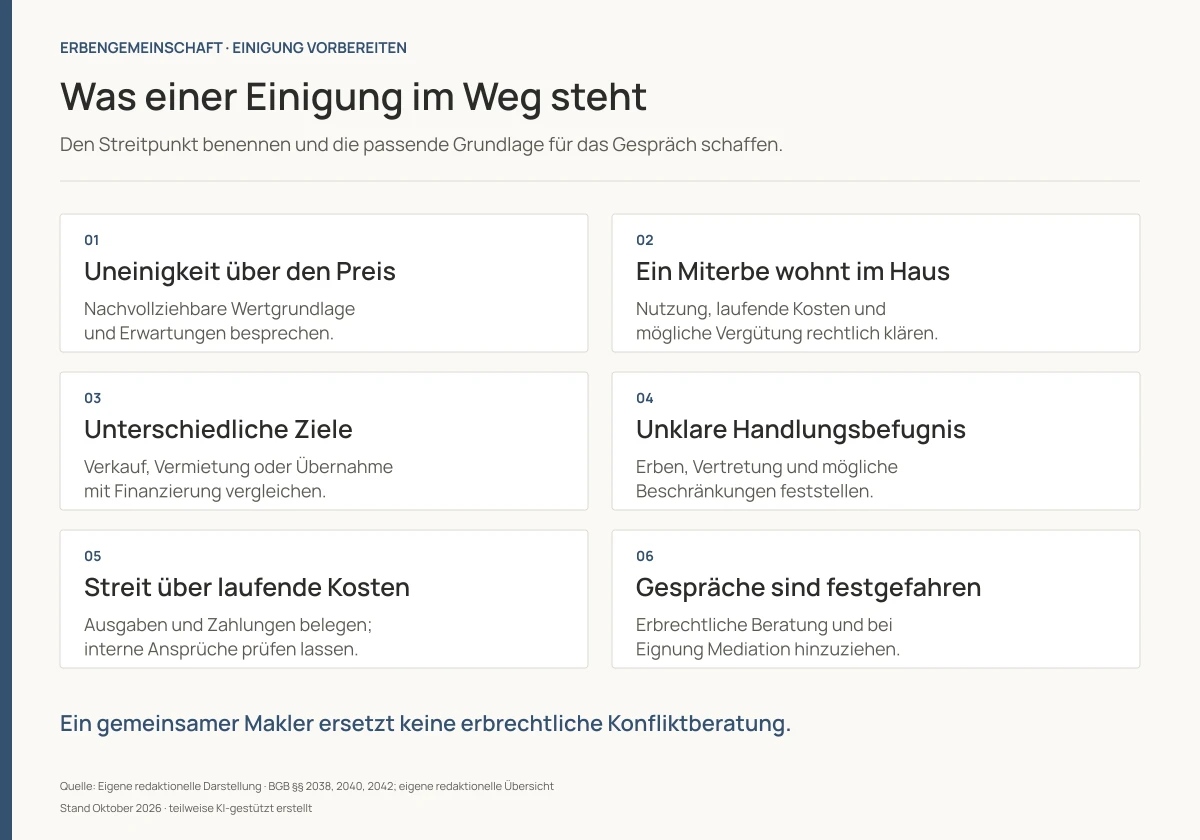
Eine geerbte Immobilie lässt sich freihändig nur verkaufen, wenn alle verfügungsberechtigten Miterben mitwirken. Verweigert ein Miterbe die Zustimmung, kann der gemeinsame Verkauf zunächst nicht vollzogen werden. Typische Konfliktpunkte sind unterschiedliche Preisvorstellungen, die Nutzung durch einen Miterben und die Verteilung laufender Kosten.
Dieser Ratgeber trennt die wirtschaftliche Einigung von der rechtlichen Auseinandersetzung. Eine gemeinsam nachvollziehbare Bewertung kann Preisgespräche erleichtern. Ob ein Anspruch auf Mitwirkung besteht oder ein gerichtlicher Weg sinnvoll ist, gehört dagegen in erbrechtliche Beratung.
Das Wichtigste auf einen Blick
Eine Erbengemeinschaft kann die Nachlassimmobilie nur gemeinschaftlich verkaufen. Verweigert ein Miterbe die Zustimmung, kommen insbesondere eine außergerichtliche Einigung, die Übernahme durch einen Miterben, der Verkauf des eigenen Erbteils nach § 2033 BGB oder als letztes Mittel eine Teilungsversteigerung in Betracht. Eine Teilungsversteigerung ist mit Kosten, Zeit- und Erlösrisiken verbunden; ihr Ergebnis lässt sich nicht pauschal vorhersagen. Eine nachvollziehbare Immobilienbewertung kann helfen, die wirtschaftlichen Alternativen vergleichbar zu machen.
Erbengemeinschaft: Haus verkaufen – was tun, wenn einer nicht will?
Will die Erbengemeinschaft das Haus verkaufen, aber einer will nicht, ist ein freihändiger Verkauf ohne dessen erforderliche Mitwirkung grundsätzlich nicht möglich. Über eine Nachlassimmobilie verfügen die Miterben gemeinschaftlich (§ 2040 BGB). Eine Mehrheit der Erbquoten ersetzt die fehlende Mitwirkung nicht automatisch. Das bedeutet jedoch nicht, dass der Nachlass dauerhaft ungeteilt bleiben muss: Jeder Miterbe kann grundsätzlich die Auseinandersetzung verlangen (§ 2042 BGB). Ob im Einzelfall ein Anspruch auf Mitwirkung besteht oder eine Teilungsversteigerung in Betracht kommt, sollte erbrechtlich geprüft werden.
Beispiel: Drei Geschwister erben gemeinsam das Elternhaus. Zwei möchten verkaufen, das dritte möchte es behalten. Die beiden können den gemeinsamen Hausverkauf nicht allein mit ihrer Zweidrittelmehrheit vollziehen. Ein möglicher Einigungsweg ist, dass das dritte Geschwisterteil die Immobilie übernimmt und die anderen auf einer vereinbarten Wertgrundlage auszahlt. Dafür müssen Finanzierung, Nachlassverbindlichkeiten und die notarielle Gestaltung geklärt werden.
Klären Sie deshalb zuerst, woran die Zustimmung scheitert: am Preis, an der weiteren Nutzung oder an einer fehlenden Auszahlungsmöglichkeit? Eine gemeinsam beauftragte Immobilienbewertung kann den Preisstreit versachlichen. Sie ersetzt weder die Zustimmung noch eine rechtliche Prüfung. Wenn Gespräche scheitern, helfen Mediation oder erbrechtliche Beratung, die verbleibenden Wege zu vergleichen.
Rechtsgrundlagen: § 2040 BGB, § 2042 BGB, § 2033 BGB und § 180 ZVG.
Zwei unterschiedliche Gegenstände: Beim gemeinsamen Immobilienverkauf veräußert die Erbengemeinschaft das Haus. Beim Erbteilsverkauf veräußert ein Miterbe seinen Anteil am gesamten Nachlass; er verkauft keinen frei verfügbaren Bruchteil des Hauses. Beurkundung, Vorkaufsrecht und Haftung sind dabei gesondert zu klären.
Die vorhandenen Abschnitte zu Einigung und Übernahme, Erbteilsverkauf und Teilungsversteigerung vergleichen die Wege und ihre Grenzen.
Gilt das auch, wenn einer ein geerbtes Grundstück nicht verkaufen will?
Ja. Auch ein unbebautes Grundstück gehört zum gemeinschaftlichen Nachlass. Die Verfügung erfolgt grundsätzlich gemeinschaftlich nach § 2040 BGB; ein Erbteil ist kein frei veräußerbarer Anteil an diesem einzelnen Grundstück. Neben einer Einigung oder Übernahme sind die rechtlichen Möglichkeiten einer Auseinandersetzung zu prüfen. Für die wirtschaftliche Entscheidung zählen insbesondere Bebaubarkeit, Erschließung, Belastungen und ein möglicher Pachtvertrag. Der Bodenrichtwert allein ist kein Grundstückspreis.
Wer darf für die Erbengemeinschaft einen Makler beauftragen?
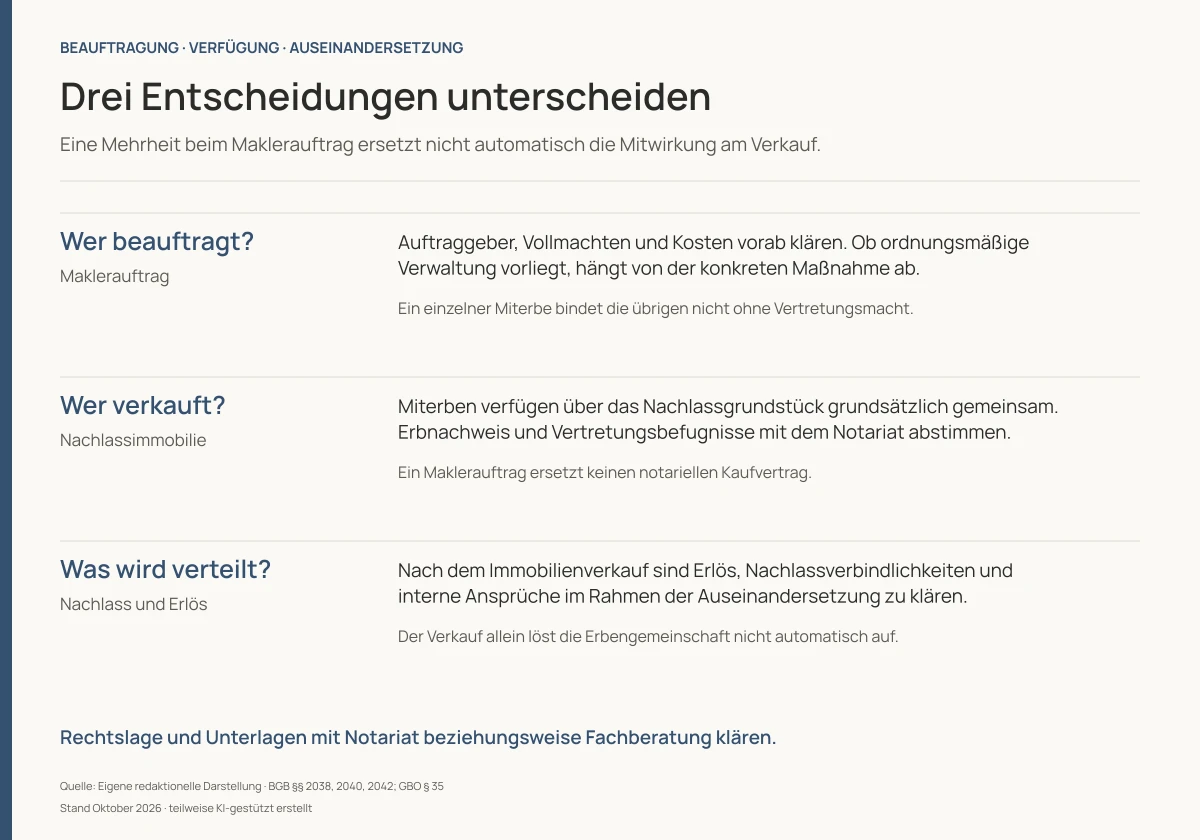
Ein einzelner Miterbe kann ohne entsprechende Vertretungsmacht nicht einfach alle anderen vertraglich verpflichten. Für einen gemeinsamen Verkaufsauftrag sollten Auftraggeber, Vollmachten, Provision und Entscheidungsbefugnisse ausdrücklich dokumentiert werden. Ob ein Auftrag als Maßnahme ordnungsmäßiger Verwaltung auch auf anderer Grundlage beschlossen werden kann, hängt vom Einzelfall ab (§ 2038 BGB). Die Maklerbeauftragung ersetzt die für den späteren Immobilienverkauf erforderliche Mitwirkung nicht.
Makler beauftragen und Haus verkaufen: zwei unterschiedliche Entscheidungen
| Schritt | Was ist zu klären? |
|---|---|
| Wert einschätzen lassen | Wer erteilt den Auftrag, wer erhält die Auswertung und wer trägt mögliche Kosten? |
| Gemeinsamen Maklerauftrag vereinbaren | Auftraggeber, Vertretungsmacht, Provision, Laufzeit und Informationswege dokumentieren. Ein einzelner Miterbe bindet die anderen ohne entsprechende Befugnis nicht. |
| Angebot annehmen und Kaufvertrag schließen | Für die Verfügung über die Nachlassimmobilie ist grundsätzlich die gemeinschaftliche Mitwirkung erforderlich. Ein Maklerauftrag allein ersetzt sie nicht. |
Eine Maßnahme ordnungsmäßiger Verwaltung kann nach § 2038 BGB in Verbindung mit § 745 BGB anders zu beurteilen sein als der spätere Verkauf. Eine Mehrheit darf deshalb weder pauschal ausgeschlossen noch mit einer automatischen Verkaufsvollmacht gleichgesetzt werden. Bei Streit muss die konkrete Maßnahme rechtlich geprüft werden.
Erbengemeinschaft und Immobilie: Warum der Konflikt so häufig ist
Immobilien sind regelmäßig nicht ohne Wertverlust real teilbar, emotional bedeutsam und häufig ein wesentlicher Teil des Nachlasses. Treffen unterschiedliche Ziele mehrerer Miterben aufeinander, entsteht deshalb leicht ein struktureller Konflikt: Eine Person möchte verkaufen, eine andere selbst nutzen oder vermieten.
Was ist eine Erbengemeinschaft rechtlich?
Eine Erbengemeinschaft entsteht kraft Gesetzes automatisch, sobald mehrere Personen gemeinsam erben — unabhängig davon, ob ein Testament vorliegt oder die gesetzliche Erbfolge gilt (§ 2032 Absatz 1 BGB). Die Erbengemeinschaft ist eine sogenannte Gesamthandsgemeinschaft: Kein Miterbe ist Eigentümer einzelner Nachlassgegenstände — alle Miterben sind gemeinsam Eigentümer des gesamten Nachlasses. Das bedeutet konkret: Niemand kann über „seinen Anteil“ an der Immobilie eigenständig verfügen. Entscheidungen über die Immobilie — insbesondere der Verkauf — erfordern die Zustimmung aller Miterben (§ 2040 BGB).
Die Erbengemeinschaft ist grundsätzlich auf Auseinandersetzung angelegt (§ 2042 BGB). Das bedeutet jedoch nicht, dass jeder einzelne Gegenstand sofort oder ohne Rücksicht auf Nachlassschulden und Teilungsverbote verkauft werden kann. Verwaltung, Verfügung über die Immobilie und Verteilung des Nachlasses sind getrennte Schritte.
Die häufigsten Konfliktauslöser in der Praxis
In unserer täglichen Beratungspraxis in Frankfurt und dem Rhein-Main-Gebiet beobachten wir immer wieder dieselben Muster: Ein Geschwisterteil möchte verkaufen, der andere will das Elternhaus behalten — oft aus emotionalen, nicht wirtschaftlichen Gründen. Besonders häufig ist die Konstellation, in der ein Miterbe bereits vor dem Erbfall in der Immobilie gelebt hat und nach dem Tod des Erblassers dort wohnen bleibt, ohne eine Nutzungsentschädigung zu zahlen. Oder: Miterben sind sich über den Wert der Immobilie uneinig, weil jeder eine andere emotionale Referenz hat — und keine neutrale Bewertung vorliegt.
| Konflikttyp | Ursache | Praktische Folge |
|---|---|---|
| Miterbe blockiert Verkauf | Emotionale Bindung, kein Alternativwohnraum, Machtdemonstration | Der freihändige Verkauf kann nicht vollzogen werden |
| Streit über den Wert | Fehlende neutrale Bewertung, unterschiedliche Preisvorstellungen | Keine gemeinsame Preisstrategie |
| Ein Erbe wohnt im Haus | Keine Regelung zur Nutzung oder Nutzungsentschädigung getroffen | Nutzungsregelung und mögliche Ausgleichsansprüche sind zu klären |
| Streit über Kostenverteilung | Grundsteuer, Versicherung, Instandhaltung laufen auch bei Leerstand | Laufende Ausgaben belasten den Nachlass |
| Kommunikationsabbruch | Vorherige Familienstreitigkeiten, Trauer, räumliche Distanz | Entscheidungen und Verwaltung verzögern sich |
Eigene Übersicht. Rechtliche Ansprüche und Kostenfolgen sind im Einzelfall zu prüfen.
Wichtig: Kosten laufen weiter
Leerstand kostet Geld. Grundsteuer, Gebäudeversicherung, Strom für Heizung und Verkehrssicherungspflichten laufen unabhängig davon weiter, ob sich die Erbengemeinschaft einig ist oder nicht. Diese Kosten tragen alle Miterben anteilig nach Erbquote (§ 2038 Absatz 2 in Verbindung mit § 748 BGB). Je länger der Streit andauert, desto mehr Substanz verliert der Nachlass. Hinweis: Dieser Artikel ersetzt keine Rechtsberatung — sprechen Sie im konkreten Fall mit einem Fachanwalt für Erbrecht.
Option 1: Außergerichtliche Einigung — der beste Weg
Eine einvernehmliche Lösung kann Gerichtskosten, Anwaltsgebühren und Zeit sparen. Unterschiedliche Wertvorstellungen sollten anhand einer nachvollziehbaren, marktbezogenen Immobilienbewertung geklärt werden. Für gerichtliche oder steuerliche Zwecke ist vorab zu prüfen, welche Gutachtenart und Qualifikation die zuständige Stelle verlangt.
Möglichkeiten der außergerichtlichen Lösung
Es gibt mehrere Wege zur einvernehmlichen Auseinandersetzung. Am häufigsten kommt es zum freihändigen Verkauf der Immobilie am offenen Markt — der Erlös wird anschließend entsprechend der Erbquoten aufgeteilt. Ein gemeinsamer Marktverkauf ermöglicht eine abgestimmte Vermarktung; welcher Weg wirtschaftlich sinnvoll ist, hängt vom Nachlass und den Interessen der Beteiligten ab. Alternativ kann ein Miterbe die anderen auszahlen und das Alleineigentum an der Immobilie übernehmen — das setzt voraus, dass er die Finanzierungsmittel aufbringen kann und alle anderen dem Wert zustimmen. Hierfür ist ein notariell beurkundeter Erbauseinandersetzungsvertrag erforderlich.
Bei festgefahrenen Gesprächen kann eine gemeinsam akzeptierte Mediation helfen. Ein Makler kann Immobilienwert, Käufernachfrage und Verkaufsablauf sachlich einordnen; er ersetzt keine erbrechtliche Vertretung und ist bei einem Verkaufsmandat nicht automatisch unabhängig von jedem wirtschaftlichen Interesse. Auftraggeber, Vertretung und Provision werden vor Beginn geklärt. Für eine Wohnung oder ein Einfamilienhaus gilt die Textform nach § 656a BGB.
Streit in der Erbengemeinschaft? Wir helfen neutral weiter.
Marc Härter Immobilien bereitet für Erbengemeinschaften eine nachvollziehbare Bewertung und einen gemeinsam abgestimmten Verkaufsablauf vor. Jeder Beteiligte soll dieselben Informationen zu Preis, Anfragen und Angeboten erhalten. Erbrechtliche Streitfragen bleiben bei der dafür beauftragten Beratung.
Jetzt unverbindlich Kontakt aufnehmen
Option 2: Ein Miterbe wohnt im Haus — Nutzungsentschädigung und Rechte der anderen
Lebt ein Miterbe allein in der geerbten Immobilie, bleibt das Haus Teil des gemeinschaftlichen Nachlasses. Nach § 2038 Abs. 2 BGB in Verbindung mit § 745 Abs. 2 BGB kann eine dem Interesse aller Teilhaber nach billigem Ermessen entsprechende Regelung der Benutzung verlangt werden. Eine Nutzungsentschädigung entsteht nicht automatisch und grundsätzlich auch nicht rückwirkend allein aus der Alleinnutzung. Nach der Rechtsprechung kommt sie frühestens ab einem hinreichend deutlichen Verlangen nach Neuregelung der Verwaltung und Benutzung in Betracht. Höhe und Verrechnung hängen vom Einzelfall ab.
Rechenbeispiel Nutzungsentschädigung
Angenommen, drei Geschwister erben zu gleichen Teilen ein Haus in Frankfurt-Sachsenhausen und nur eines nutzt es. Der ortsübliche Mietwert kann ein Ausgangspunkt für die wirtschaftliche Bewertung sein. Ob tatsächlich eine Entschädigung von zwei Dritteln dieses Werts geschuldet ist, hängt jedoch unter anderem von der bisherigen Nutzungsregelung, dem Zeitpunkt und Inhalt des Neuregelungsverlangens, getragenen Kosten sowie den Umständen des Einzelfalls ab. Eine feste Zahlung lässt sich deshalb nicht allein aus Erbquote und Marktmiete ableiten.
Rechtshinweis: Nutzungsentschädigung und Steuer
Wird eine Nutzungsentschädigung gezahlt, kann sie bei den empfangenden Miterben als Mieteinnahme gewertet werden und ist entsprechend einkommensteuerpflichtig. Die steuerliche Behandlung hängt vom Einzelfall ab — konsultieren Sie hierzu einen Steuerberater. Dieser Hinweis ersetzt keine individuelle Steuerberatung.
Was tun, wenn der nutzende Miterbe nicht auszieht?
Lehnt der im Haus lebende Miterbe eine gemeinsame Lösung ab, sollten zunächst Nutzungsrechte, eine mögliche Nutzungsentschädigung und die Voraussetzungen einer Auseinandersetzung rechtlich geprüft werden. Eine Teilungsversteigerung kann unter den gesetzlichen Voraussetzungen auch ohne Einigung über einen freihändigen Verkauf in Betracht kommen. Ihr Erlös ist jedoch offen; ein Verkauf weit unter Marktwert steht nicht fest. Eine Immobilienbewertung hilft, die wirtschaftliche Ausgangslage zu verstehen, ersetzt aber keine Prognose des Versteigerungsergebnisses.
Option 3: Den eigenen Erbteil verkaufen — Ausstieg ohne Zustimmung
Wenn eine Einigung dauerhaft scheitert, hat jeder Miterbe das Recht, seinen Anteil am gesamten Nachlass eigenständig zu verkaufen — ohne die Zustimmung der anderen (§ 2033 Absatz 1 BGB). Wichtig: Verkauft werden kann nur der Erbanteil als Ganzes, nicht etwa „der Anteil an der Immobilie“ allein. Der Käufer tritt dann vollständig in die Erbengemeinschaft ein und übernimmt alle Rechte und Pflichten des veräußernden Miterben — einschließlich der laufenden Kosten und aller Streitigkeiten. Dieser Verkauf bedarf notarieller Beurkundung.
Das Vorkaufsrecht der Miterben (§ 2034 BGB)
Verkauft ein Miterbe seinen Erbanteil an einen Dritten, haben die übrigen Miterben nach § 2034 BGB ein gesetzliches Vorkaufsrecht. Die Ausübungsfrist beträgt zwei Monate. Das Recht entsteht mit dem Verkauf; eine allgemeine Pflicht, den Anteil vorab zuerst den Miterben anzubieten, folgt daraus nicht. Nach Übertragung des Anteils kann das Vorkaufsrecht unter den Voraussetzungen des § 2035 BGB auch gegenüber dem Käufer ausgeübt werden. Mitteilung, Fristbeginn und Vertragsbedingungen sollten deshalb notariell beziehungsweise rechtlich begleitet werden.
Preisabschläge beim Erbteilsverkauf
Der Erbteilsverkauf an Dritte ist häufig wirtschaftlich nachteilig: Der Erwerber übernimmt das Risiko der weiteren Auseinandersetzung und kalkuliert dies in sein Angebot ein. Einen allgemein belastbaren Abschlag gibt es nicht. Entscheidend sind Nachlasszusammensetzung, Quote, Konfliktlage, Belastungen und die realistische Möglichkeit einer Auseinandersetzung. Vor einem Verkauf sollten das konkrete Angebot und die Alternativen rechtlich und wirtschaftlich verglichen werden.
Option 4: Teilungsversteigerung — der letzte Ausweg
Scheitern alle außergerichtlichen Einigungsversuche, kann grundsätzlich jeder Miterbe die Teilungsversteigerung der Immobilie beim zuständigen Amtsgericht beantragen (§ 2042 BGB in Verbindung mit § 180 ZVG). Dadurch wird die nicht real teilbare Immobilie in einen Geldbetrag umgewandelt. Das Versteigerungsgericht verteilt einen verbleibenden Überschuss jedoch nicht automatisch nach Erbquoten, wenn über interne Ansprüche Streit besteht; ohne Einigung kann eine weitere Auseinandersetzung erforderlich sein. Welche Nachweise dem Antrag beizufügen sind, hängt insbesondere von Grundbuchstand und Erbnachweis ab.
Die wirtschaftliche Realität der Teilungsversteigerung
Die Teilungsversteigerung verursacht Gerichts- und regelmäßig Gutachterkosten; Vorschüsse können verlangt werden. Dauer und Ergebnis hängen von Gericht, Verfahrenshindernissen, Rechten im Grundbuch, Objekt und Bieternachfrage ab. Der Zuschlag kann unter, am oder auch über dem zuvor ermittelten Verkehrswert liegen. Mit dem Zuschlag ist zudem die Auseinandersetzung über den Erlös nicht zwingend beendet: Interne Forderungen der Miterben können weiterhin zu klären sein.
| Lösungsweg | Zeitbedarf | Wirtschaftliche Einordnung | Zustimmung aller nötig? |
|---|---|---|---|
| Freihändiger Verkauf (einvernehmlich) | Objekt- und unterlagenabhängig | Preis kann im regulären Marktprozess verhandelt werden | Ja |
| Auszahlung eines Miterben | Finanzierungs- und vertragsabhängig | Wertansatz und Ausgleichszahlung müssen vereinbart werden | Ja |
| Erbteilsverkauf an Dritten | Individuell | Erwerber kalkulieren das Auseinandersetzungsrisiko häufig ein | Nein |
| Teilungsversteigerung | Gerichts- und verfahrensabhängig | Zuschlag und verbleibender Erlös sind nicht sicher prognostizierbar | Nein (ein Miterbe reicht) |
Eigene Darstellung auf Basis von BGB §§ 2033, 2034, 2042 und ZVG §§ 180 ff. Fachlich geprüft am 27. August 2026. Allgemeine Orientierung, keine Rechtsberatung.
Teilungsverbot durch den Erblasser möglich
Ein testamentarischer Ausschluss der Auseinandersetzung nach § 2044 BGB kann einem Aufhebungsverlangen entgegenstehen. Nach 30 Jahren wird die Verfügung grundsätzlich unwirksam; das Gesetz lässt für bestimmte Ereignisse Ausnahmen zu. Auch eine vorzeitige Aufhebung aus wichtigem Grund kann zu prüfen sein. Reichweite und Wirksamkeit werden deshalb vor einem Versteigerungsantrag rechtlich geklärt.
Schritt für Schritt: So gehen Sie bei Streit in der Erbengemeinschaft vor
Sobald die erforderlichen Erben einem gemeinsamen Verkauf zustimmen, hilft die Unterlagencheckliste für den Immobilienverkauf bei der Vorbereitung. Erbnachweis, Vollmachten, Grundbuch und die gemeinsame Beauftragung werden zusätzlich abgestimmt.
In unserer Beratungspraxis hat sich eine klare Reihenfolge bewährt, die den meisten Erbengemeinschaften hilft, ohne Gerichtsverfahren zu einer Lösung zu kommen. Der entscheidende Faktor ist dabei, frühzeitig externe Fachleute einzubeziehen, bevor die Fronten verhärten.
Schritt 1: Erbschein und Grundbucheinsicht
Zunächst müssen alle Miterben feststellen, wer zur Erbengemeinschaft gehört und welche Erbquoten gelten. Der Nachweis kann je nach Fall durch Erbschein, Europäisches Nachlasszeugnis oder eine öffentliche Verfügung von Todes wegen mit Eröffnungsniederschrift geführt werden. Gleichzeitig empfiehlt sich eine Grundbucheinsicht: Sind die Erben bereits eingetragen? Gibt es Belastungen wie Grundschulden, Wohnrechte oder Verfügungsbeschränkungen? Eine Immobilienbewertung unter Anwendung der ImmoWertV schafft eine sachliche Grundlage für die wirtschaftlichen Gespräche.
Schritt 2: Laufende Kosten transparent machen
Erstellen Sie eine übersichtliche Aufstellung aller laufenden Kosten: Grundsteuer, Gebäudeversicherung, Heizung, eventueller Erhaltungsrückstand. Machen Sie deutlich, welche Kosten die Erbengemeinschaft jeden Monat trägt, ohne eine Rendite zu erzielen. Dieser Schritt klingt trivial, hat aber erfahrungsgemäß eine starke psychologische Wirkung: Wenn der blockierende Erbe sieht, wie viel Geld die Gemeinschaft monatlich „verbrennt“, steigt die Bereitschaft zur Einigung.
Schritt 3: Gemeinsame Verhandlung mit neutralem Vermittler
Laden Sie alle Miterben zu einem gemeinsamen Gespräch mit einem neutralen Vermittler ein — einem erfahrenen Immobilienmakler, einem Mediator oder einem Erbrechtsanwalt. Ziel ist es, alle Positionen offen zu legen und gemeinsam Handlungsoptionen zu erarbeiten. Wichtig: Der Vermittler muss von allen Miterben akzeptiert werden. Wir empfehlen, zu diesem Gespräch auch konkrete Zahlen mitzubringen: Was würde ein freihändiger Verkauf einbringen? Was kostet eine Teilungsversteigerung? Was verliert jeder Erbe durch weitere Monate des Stillstands?
Schritt 4: Erbauseinandersetzungsvertrag beim Notar
Die rechtliche Form hängt davon ab, was vereinbart wird. Übertragungen von Grundstücken oder Erbteilen erfordern regelmäßig notarielle Gestaltung. Der Verkauf eines Hauses allein löst eine Erbengemeinschaft noch nicht zwingend auf: Nachlassschulden, weitere Gegenstände und die Verteilung des Erlöses können offenbleiben. Der Notar bereitet erforderliche Urkunden und den Grundbuchvollzug vor; eine automatische formale Auflösung durch das Notariat gibt es nicht.
Immobilienbewertung für die Erbengemeinschaft
Eine belastbare Markteinschätzung kann eine gemeinsame wirtschaftliche Grundlage schaffen. Marc Härter Immobilien erstellt Immobilienbewertungen unter Anwendung der ImmoWertV für Verkaufs- und Einigungsentscheidungen. Benötigt ein Gericht, Finanzamt oder eine Partei ein förmliches Gutachten mit bestimmter Qualifikation, muss diese Anforderung gesondert geklärt werden.
Steuer und Erbschaftsteuer: Was Erben beim Immobilienverkauf beachten müssen
Erbschaftsteuer und Einkommensteuer auf einen späteren Veräußerungsgewinn sind getrennte Prüfungen. Persönliche Freibeträge ergeben sich aus § 16 ErbStG; abzugsfähige Nachlasskosten aus § 10 ErbStG. Für zu Wohnzwecken genutzten Grundbesitz kann nach § 28 Abs. 3 ErbStG eine Stundung bis zu zehn Jahren beantragt werden, soweit die Steuer nur durch Veräußerung dieses Vermögens aufgebracht werden kann. Voraussetzungen und Beendigung der Stundung sind konkret steuerlich zu prüfen.
Spekulationssteuer beim Verkauf einer geerbten Immobilie
Bei unentgeltlichem Erwerb wird für § 23 EStG die Anschaffung durch den Rechtsvorgänger zugerechnet. Nach den amtlichen BMF-Hinweisen ist auch dessen Nutzung zu eigenen Wohnzwecken dem Rechtsnachfolger zuzurechnen. Eine Erbschaft ist dadurch nicht automatisch steuerfrei: Nutzungszeitraum, anschließende Nutzung, gegebenenfalls entgeltlich erworbene Anteile und die übrigen Voraussetzungen sind konkret zu prüfen. Erbschaftsteuer und Einkommensteuer auf einen Verkaufsgewinn bleiben unterschiedliche Prüfungen.
Steuerlicher Hinweis
Die steuerliche Beurteilung von Erbfall, Immobilienverkauf und Nutzungsentschädigung ist komplex und hängt stark vom Einzelfall ab. Dieser Ratgeber gibt eine allgemeine Orientierung — er ersetzt keine individuelle Steuerberatung. Sprechen Sie vor dem Verkauf mit einem Steuerberater oder Fachanwalt für Steuerrecht.
Die Rolle des Immobilienmaklers in der Erbengemeinschaft
Ein erfahrener Immobilienmakler ist in Erbengemeinschaften mehr als ein Verkaufsdienstleister — er ist oft der entscheidende Katalysator, der eine festgefahrene Situation auflöst. Sein wichtigster Beitrag ist die objektive Marktwerteinschätzung: eine Zahl, auf die sich alle Erben beziehen können, ohne dass jemand dem anderen Zahlen vorwirft. In unserer Praxis in Frankfurt erleben wir regelmäßig, dass Erbengemeinschaften erst nach einem gemeinsamen Besichtigungstermin mit einem unabhängigen Makler in echte Verhandlungen einsteigen — weil dann alle dieselbe Informationsgrundlage haben.
Bei einem gemeinsamen Verkaufsmandat koordiniert der Makler Unterlagen, Besichtigungen und Angebote nach der vereinbarten Vertretungsregel. Wer eine Maßnahme beschließen oder einen Vertrag verbindlich abschließen darf, folgt aus Gesetz, wirksamen Vollmachten und der konkreten Vereinbarung. Ein Vermarktungsauftrag erteilt keine pauschale Befugnis zur Verfügung über die Immobilie.
Was ein guter Makler in der Erbengemeinschaft leistet
| Leistung | Nutzen für die Erbengemeinschaft |
|---|---|
| Neutrale Marktwerteinschätzung | Schafft gemeinsame Verhandlungsgrundlage, reduziert Preisstreitigkeiten |
| Koordination aller Miterben | Strukturierter Prozess, alle Beteiligten bleiben informiert |
| Professionelle Vermarktung | Bereitet einen nachvollziehbaren Marktverkauf mit abgestimmter Käuferansprache vor |
| Vermittlung bei Konflikten | Neutraler Puffer zwischen streitenden Parteien, sach- statt emotionsbetont |
| Begleitung bis zum Notar | Sicherheit durch lückenlose Betreuung vom ersten Gespräch bis zur Schlüsselübergabe |
Quelle: Eigene Darstellung Marc Härter Immobilien | Stand: April 2026. Alle Angaben ohne Gewähr.
Quellen der ergänzten Antworten
Quellen der ergänzten Kurzantworten (Stand: 12. Oktober 2026): § 2038 BGB: Nachlassverwaltung · § 2040 BGB: Verfügung über Nachlassgegenstände.
Primärquellen zur Aktualisierung
Prüfstand: 21. Oktober 2026. Die rechtlichen Hinweise dienen der allgemeinen Orientierung; der konkrete Fall ist gesondert zu prüfen.
- § 2038 BGB: gemeinschaftliche Verwaltung
- § 2040 BGB: Verfügung über Nachlassgegenstände
- § 2044 BGB: Ausschluss der Auseinandersetzung
- § 28 Abs. 3 ErbStG: Stundung bei Wohnzwecken
Eigennutzung bei unentgeltlichem Erwerb: Die Zurechnung der Wohnnutzung des Rechtsvorgängers ergibt sich aus den amtlichen Einkommensteuer-Hinweisen, Anhang 26, Randnummer 26. Diese Frage wurde am 21. Oktober 2026 gesondert abgeglichen.
Infografiken & Übersichten
Grafiken zum Beitrag
Häufige Fragen
Häufige Fragen zu Erbengemeinschaft Immobilie verkaufen
Erbengemeinschaft: Was tun, wenn einer das Haus nicht verkaufen will?
Für den freihändigen Verkauf müssen die verfügungsberechtigten Miterben grundsätzlich gemeinsam handeln. Klären Sie zunächst, ob Preis, Nutzung oder Auszahlung einer Einigung entgegenstehen. Mögliche Wege sind die Übernahme durch einen Miterben, ein notarieller Erbteilsverkauf oder eine Teilungsversteigerung. Ob Mitwirkung verlangt werden kann und welche Beschränkungen gelten, ist im Einzelfall rechtlich zu prüfen.
Was passiert, wenn sich die Erbengemeinschaft beim Preis nicht einigen kann?
Ist der Wert der zentrale Streitpunkt, kann eine nachvollziehbare Immobilienbewertung unter Anwendung der ImmoWertV eine gemeinsame wirtschaftliche Grundlage schaffen. Benötigt eine Partei, ein Gericht oder das Finanzamt ein förmliches Gutachten mit bestimmter Qualifikation, muss diese Anforderung gesondert geklärt werden.
Muss ein Miterbe, der im Haus wohnt, eine Nutzungsentschädigung zahlen?
Nicht automatisch. Nach § 2038 Abs. 2 in Verbindung mit § 745 Abs. 2 BGB kann eine Neuregelung der Benutzung verlangt werden. Eine Entschädigung kommt nach der Rechtsprechung grundsätzlich frühestens ab einem hinreichend deutlichen Neuregelungsverlangen in Betracht. Höhe, Kostenanrechnung und mögliche Verjährung hängen vom Einzelfall ab.
Was ist eine Teilungsversteigerung und lohnt sie sich?
Die Teilungsversteigerung wandelt die nicht real teilbare Immobilie in einen Geldbetrag um und kann grundsätzlich von einem Miterben beantragt werden. Dauer, Kosten und Zuschlag hängen vom konkreten Verfahren und der Bieternachfrage ab. Besteht Streit über interne Ansprüche, wird der Überschuss nicht automatisch nach Erbquoten verteilt; die Auseinandersetzung kann fortdauern.
Kann ich meinen Erbanteil verkaufen, ohne die anderen Miterben zu fragen?
Ja. Nach § 2033 Abs. 1 BGB kann ein Miterbe seinen Anteil am gesamten Nachlass notariell verkaufen; ein isolierter Anteil an einem einzelnen Nachlassgegenstand kann nicht auf diese Weise veräußert werden. Beim Verkauf an einen Dritten haben die übrigen Miterben nach § 2034 BGB ein zweimonatiges Vorkaufsrecht. Der Preis ist frei vereinbar und enthält häufig einen Risikoabschlag, dessen Höhe nicht pauschal feststeht.
Fällt Spekulationssteuer an, wenn die Erbengemeinschaft die Immobilie verkauft?
Bei unentgeltlichem Erwerb wird für § 23 EStG die Anschaffung durch den Rechtsvorgänger zugerechnet. Nach den amtlichen BMF-Hinweisen ist auch dessen Nutzung zu eigenen Wohnzwecken dem Rechtsnachfolger zuzurechnen. Eine Erbschaft ist dadurch nicht automatisch steuerfrei: Nutzungszeitraum, anschließende Nutzung, gegebenenfalls entgeltlich erworbene Anteile und die übrigen Voraussetzungen sind konkret zu prüfen. Erbschaftsteuer und Einkommensteuer auf einen Verkaufsgewinn bleiben unterschiedliche Prüfungen.
Wie lange dauert es, bis eine Erbengemeinschaft aufgelöst ist?
Eine gesetzliche Regeldauer gibt es nicht. Bei Einigkeit kann die Auseinandersetzung nach Klärung von Erbnachweis, Nachlass, Finanzierung und Vertrag zügig erfolgen. Bei Streit, ungeklärten Erbquoten, Teilungsverboten oder gerichtlichen Verfahren kann sie erheblich länger dauern. Eine belastbare Zeitangabe ist erst nach Prüfung des konkreten Nachlasses möglich.
Kann ein einzelner Miterbe einen Makler für die Erbengemeinschaft beauftragen?
Ein Miterbe kann die anderen ohne entsprechende Vertretungsmacht nicht einfach vertraglich verpflichten. Auftraggeber, Vollmachten, Kosten und Entscheidungsbefugnisse sollten deshalb vorab feststehen. Ob eine Maßnahme als ordnungsmäßige Verwaltung mehrheitlich beschlossen werden kann, hängt vom konkreten Fall ab. Die Maklerbeauftragung ersetzt nicht die erforderliche Mitwirkung am späteren Immobilienverkauf.
Zuletzt fachlich geprüft am
Redaktionell sowie in einem gesonderten zweiten fachlichen Durchgang einschließlich rechtlicher Aussagen am 21. Oktober 2026 geprüft. Primärquellen und besondere Voraussetzungen stehen im Beitrag. Allgemeine Information, keine individuelle Rechts- oder Steuerberatung.Für die Bebilderung unserer Ratgeber nutzen wir KI-generierte Fotos und Grafiken. Diese sind im Beitrag entsprechend gekennzeichnet.
Marc Härter
Marc Härter ist seit 16 Jahren im Frankfurter Immobilienmarkt tätig. Mit seiner inhabergeführten Immobilienboutique im Westend ist er auf den Verkauf hochwertiger Wohnungen und Häuser spezialisiert – mit besonderer Expertise für Altbauimmobilien, Gründerzeithäuser und Villen. Von seinem Büro im OpernTurm im Frankfurter Westend aus begleitet er Eigentümer persönlich bei Bewertung und Verkauf.
Persönliche Beratung
Planen Sie den Verkauf Ihrer Immobilie in Frankfurt?
Als Immobilienmakler in Frankfurt stehen wir Ihnen bei diesem wichtigen Schritt mit Engagement und Expertise zur Seite.
Mehr erfahren
Immobilie erben: Was tun mit Haus oder Wohnung?
Immobilie geerbt: Fristen, Finanzamt, Erbnachweis und Grundbuch klären. Mit Entscheidungshilfe zu Behalten, Vermieten, Auszahlung und Verkauf.
Artikel lesen
Unterlagen für den Immobilienverkauf – vollständige Checkliste für Haus, Wohnung und Grundstück
Unterlagen für Hausverkauf, Eigentumswohnung und Notartermin. Mit zweiseitiger PDF-Checkliste und Frankfurter Anlaufstellen für fehlende Pläne und Nachweise.
Artikel lesen
Immobilie verkaufen oder behalten? Eine Entscheidungshilfe für Eigentümer
Verkaufen, vermieten oder behalten? Diese Entscheidungshilfe ordnet Lebensplanung, Immobilienwert, laufende Belastung und Nettoerlös nachvollziehbar ein.
Artikel lesen