
Wenn eine Versteigerung die Immobilie bedroht
Der Albtraum eines jeden Immobilieneigentümers: Die Zwangsversteigerung des eigenen Zuhauses. Nicht immer muss eine Immobilie „unter den Hammer“ kommen. Wer die Zeichen frühzeitig erkennt und schnell handelt, kann Schlimmeres abwenden und den Schaden begrenzen. Eine Zwangsversteigerung ist das letzte Mittel eines Kreditgebers, seine offenen Forderungen zu…
Das Wichtigste vorab
Wenn eine Versteigerung die Immobilie bedroht auf einen Blick
Schwerpunkt
Wieso kommt es zur Zwangsversteigerung?Eine Zwangsversteigerung ist das letzte Mittel eines Kreditgebers, seine offenen Forderungen zu begleichen. Durch den Tod eines Eigentümers, Trennung, Jobverlust oder einen Lebenswandel können die Zahlungen der…Schwerpunkt
Zwangsversteigerung: Der AblaufZu Beginn des Zwangsversteigerungsverfahrens wird ein Gutachter bestellt, der ein umfangreiches Gutachten über die Immobilie erstellt. Aus diesem geht der Wert hervor, der für einen Versteigerungstermin die Grundlage…Schwerpunkt
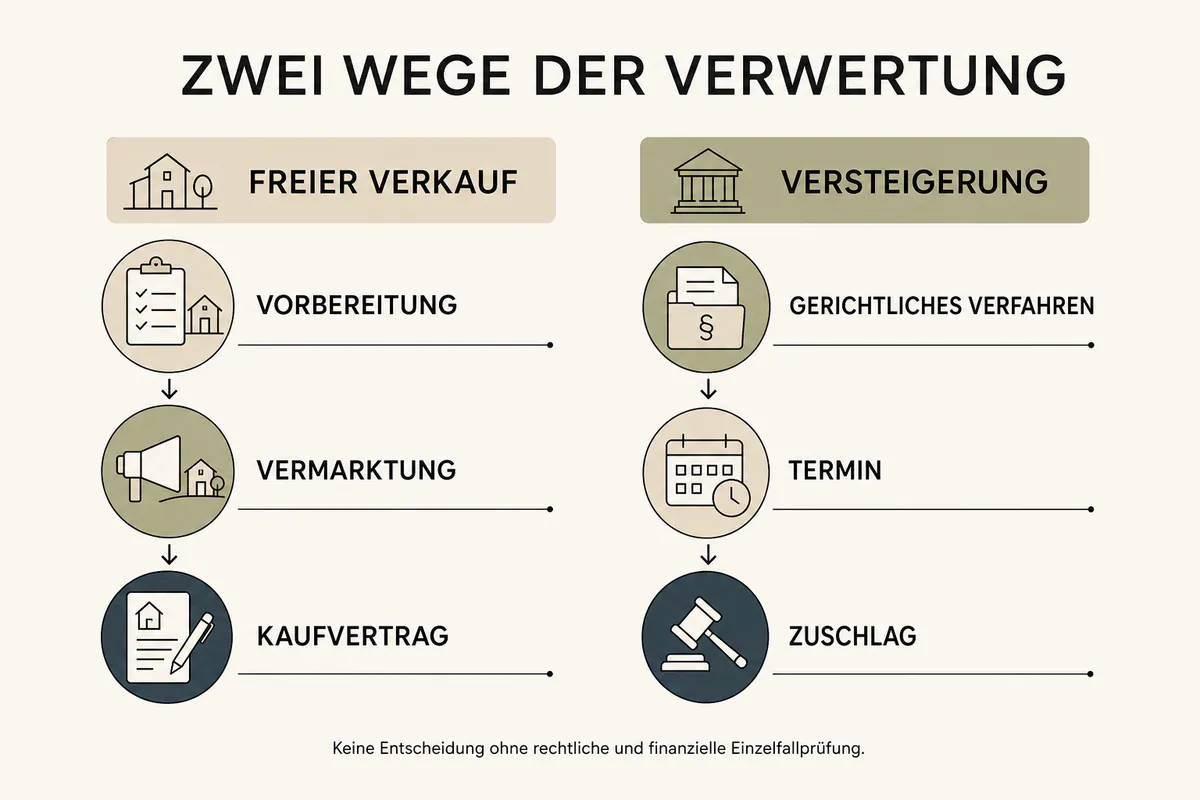
Der finanziell bessere Weg: Freihändiger VerkaufEin Versteigerungserlös kann unter, am oder über dem festgesetzten Verkehrswert liegen. Ein freihändiger Verkauf bietet häufig mehr Zeit für Unterlagen, Besichtigungen und Verhandlungen, garantiert aber weder einen bestimmten Erlös noch Schuldenfreiheit.Schwerpunkt
Kurzfristige Entlastung verhandelnNicht immer muss eine Immobilie in finanzieller Notlage verkauft werden, wenn dem Kreditgeber glaubhaft und nachvollziehbar aufgezeigt werden kann, dass die offenen Verbindlichkeiten kurz- oder mittelfristig…Inhaltsverzeichnis
Der Albtraum eines jeden Immobilieneigentümers: Die Zwangsversteigerung des eigenen Zuhauses. Nicht immer muss eine Immobilie „unter den Hammer“ kommen. Wer die Zeichen frühzeitig erkennt und schnell handelt, kann Schlimmeres abwenden und den Schaden begrenzen.
Wieso kommt es zur Zwangsversteigerung?
Eine Zwangsversteigerung ist das letzte Mittel eines Kreditgebers, seine offenen Forderungen zu begleichen. Durch den Tod eines Eigentümers, Trennung, Jobverlust oder einen Lebenswandel können die Zahlungen der Darlehensraten gefährdet werden. Ist absehbar, dass die Rückzahlung langfristig nicht geleistet werden kann, beantragt der Darlehensgeber – in vielen Fällen die Bank – beim zuständigen Amtsgericht das Zwangsversteigerungsverfahren.
Zwangsversteigerung: Der Ablauf
Das Vollstreckungsgericht setzt den Verkehrswert regelmäßig auf Grundlage eines Gutachtens fest. Im ersten maßgeblichen Versteigerungstermin sind zwei Grenzen zu unterscheiden: Bleibt das Meistgebot unter 50 Prozent des festgesetzten Verkehrswerts, muss der Zuschlag nach § 85a ZVG von Amts wegen versagt werden. Liegt es unter 70 Prozent, kann ein dazu berechtigter Gläubiger oder sonstiger Berechtigter die Versagung nach § 74a ZVG beantragen. Der Eigentümer entscheidet darüber nicht frei.
Auch ein Gebot oberhalb von 70 Prozent führt nicht automatisch zum Zuschlag; weitere Versagungs-, Einstellungs- oder Verfahrensgründe können entgegenstehen.
Verkehrswert der Immobilie laut Gutachten: 365.000 €
7/10-Grenze: 255.500 €
5/10-Grenze: 182.500 €
Wird der Zuschlag wegen der 5/10- oder 7/10-Grenze versagt, gelten diese Grenzen in dem darauf folgenden Versteigerungstermin grundsätzlich nicht mehr. Das gilt jedoch nicht pauschal bei jedem neuen Termin, sondern knüpft an die vorherige Zuschlagsversagung an. Das tatsächliche Ergebnis hängt weiterhin von Nachfrage, Rechten im Grundbuch und den Versteigerungsbedingungen ab.
Der finanziell bessere Weg: Freihändiger Verkauf
Ein Versteigerungserlös kann unter, am oder über dem festgesetzten Verkehrswert liegen. Eine pauschale Aussage, der Verkehrswert werde fast nie erreicht, ist nicht belastbar. Risiken ergeben sich insbesondere aus Zeitdruck, eingeschränkter Objektprüfung, dinglichen Rechten und der konkreten Bieternachfrage.
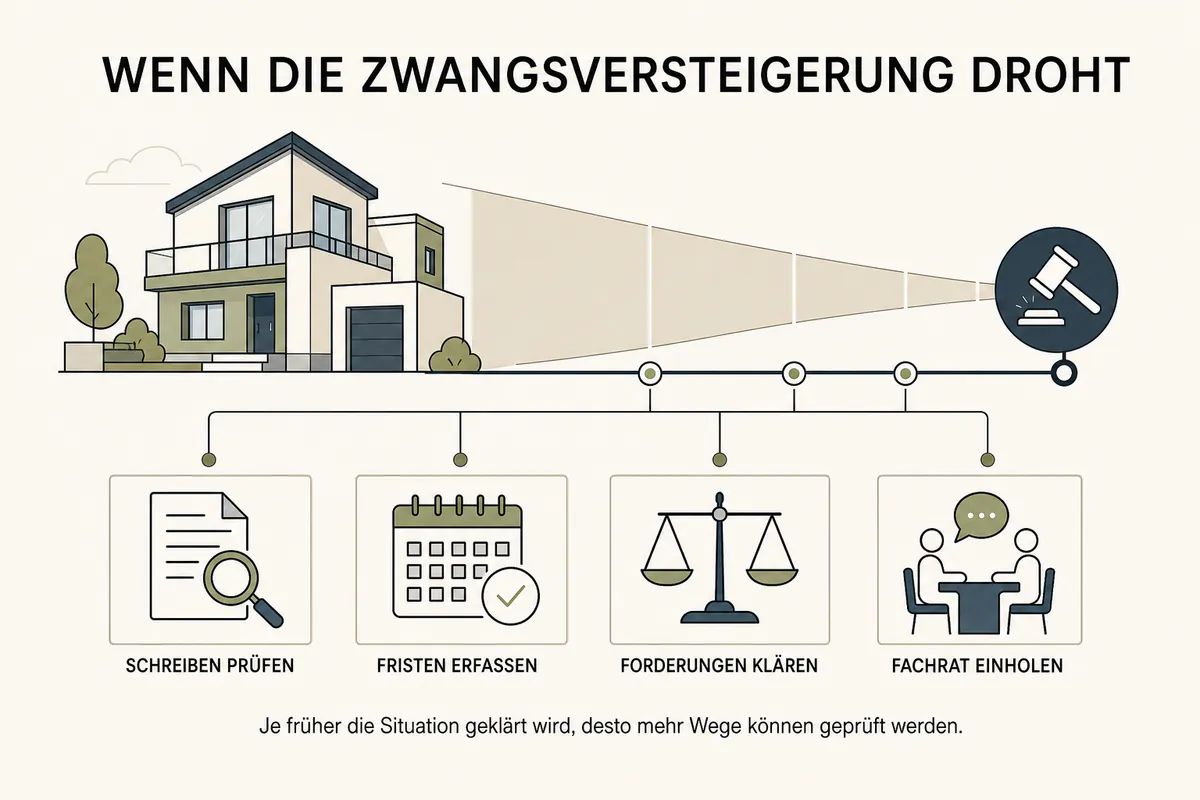
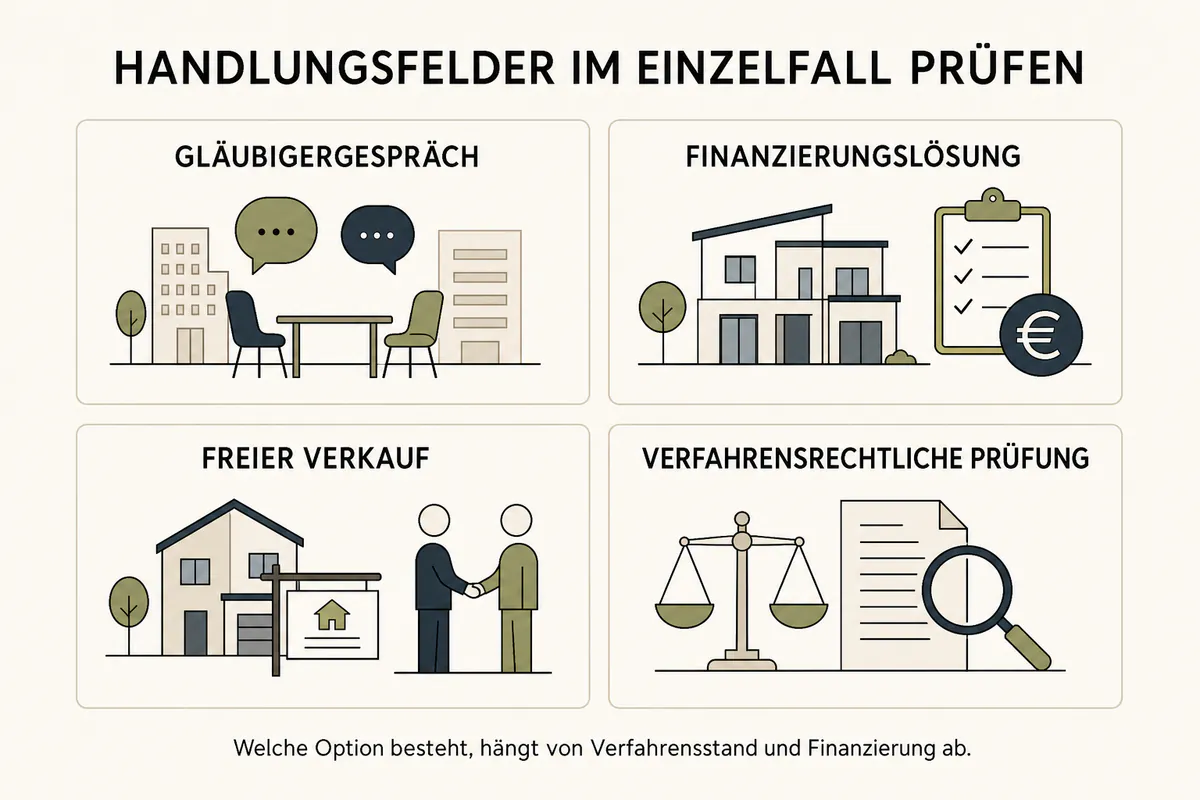
Ein freihändiger Verkauf kann mehr Zeit für Unterlagen, Besichtigungen und Preisverhandlungen bieten. Ob er einen höheren Erlös erzielt und die offenen Forderungen vollständig deckt, hängt vom Markt, den Belastungen und der Zustimmung der Gläubiger ab. Deshalb sollten Eigentümer frühzeitig mit Kreditgebern, Rechtsberatung und gegebenenfalls Schuldnerberatung sprechen.
Kurzfristige Entlastung verhandeln
Nicht immer muss eine Immobilie in finanzieller Notlage verkauft werden, wenn dem Kreditgeber glaubhaft und nachvollziehbar aufgezeigt werden kann, dass die offenen Verbindlichkeiten kurz- oder mittelfristig zurückgezahlt werden können.
Tilgung verringern oder aussetzen
Ist der finanzielle Engpass nur vorübergehend, kann eine Senkung der monatlich zu zahlenden Rate vereinbart werden. Diese Senkung beinhaltet die Verringerung oder Aussetzung der Tilgung – Die fälligen Zinsen müssen in dieser Zeit jedoch weiter gezahlt werden!
Raten stunden
Wie bei der Aussetzung der Tilgung ist es ebenso zeitlich begrenzt möglich, die Raten zu stunden (aufzuschieben). Kurzfristig sorgt diese Vereinbarung ebenfalls für finanzielle Entlastung – Langfristig steigt die Schuldenlast.
Umschuldung
Wurde das Darlehen vor einiger Zeit aufgenommen, galten noch andere Zinssätze als bei einem Neuabschluss zur heutigen Zeit. Eine Anschlussfinanzierung oder Umschuldung kann sinnvoll sein, um die monatliche Belastung dauerhaft zu senken. Die Bonität des Schuldners sollte jedoch ausreichend vorhanden sein. Ist dies nicht der Fall, gibt es Möglichkeiten, diese wieder ausreichend herzustellen.
Schwierige Gespräche stehen bevor
Befindet man sich in einer finanziellen Notsituation, ist man nicht immer in der besten Verhandlungsposition. Nicht nur ist die Situation ungewohnt und unangenehm, auch der mentale Druck kann sehr belasten. Es ist keine Schande, sich in einer derartigen Situation professionelle Unterstützung von Dritten einzuholen, um die unangenehmen Gespräche mit einem guten, lösungsorientierten Plan zu meistern.
Wir können helfen
Ist seitens Gläubiger geplant, ein Zwangsversteigerungsverfahren einzuleiten oder hat dieses bereits begonnen, können Immobilienmakler dieses oft noch abwenden – vorbehaltlich der Zustimmung des Gläubigers. Auch Kreditgebern ist bewusst, dass eine Zwangsversteigerung nicht die beste Variante ist, um an ihr Geld zu gelangen. Ein freihändiger Verkauf sollte daher immer bevorzugt werden.
Wir von Marc Härter Immobilien kooperieren mit der HF Finanzconsulting GmbH, die sich unter anderem auf die Kreditsanierung spezialisiert hat. Durch die enge Zusammenarbeit können Wege für Schuldner aufgezeigt werden, um eine Immobilie vor der drohenden Zwangsversteigerung zu schützen und für den Kunden das (finanziell) beste Ergebnis zu erzielen.
Infografiken & Übersichten
Grafiken zum Beitrag
Zuletzt fachlich geprüft am
Fachlich geprüft am 27. August 2026: Die 5/10- und 7/10-Grenzen nach §§ 74a und 85a ZVG sowie Aussagen zum Versteigerungserlös wurden korrigiert. Rechtliche Hinweise ersetzen keine individuelle Fachberatung.Für die Bebilderung unserer Ratgeber nutzen wir KI-generierte Fotos und Grafiken. Diese sind im Beitrag entsprechend gekennzeichnet.
Marc Härter
Marc Härter ist seit 16 Jahren im Frankfurter Immobilienmarkt tätig. Mit seiner inhabergeführten Immobilienboutique im Westend ist er auf den Verkauf hochwertiger Wohnungen und Häuser spezialisiert – mit besonderer Expertise für Altbauimmobilien, Gründerzeithäuser und Villen. Von seinem Büro im OpernTurm im Frankfurter Westend aus begleitet er Eigentümer persönlich bei Bewertung und Verkauf.
Persönliche Beratung
Planen Sie den Verkauf Ihrer Immobilie in Frankfurt?
Als Immobilienmakler in Frankfurt stehen wir Ihnen bei diesem wichtigen Schritt mit Engagement und Expertise zur Seite.
Mehr erfahren
Energieausweis ab 2027: Neue Pflichten für Verkauf und Denkmalschutz
Was sich beim Energieausweis ab 2027 ändert: Denkmalschutz, neue Anzeigenangaben, digitale Ausweise und die Übergangsregeln für bestehende Dokumente.
Artikel lesen
Gebäudemodernisierungsgesetz: Was das GModG für den Immobilienverkauf bedeutet
Das GModG ist seit Juli 2026 in Kraft. Was Eigentümer beim Verkauf zu Heizung, Biotreppe, Energieausweis, Immobilienanzeige und WEG wissen müssen.
Artikel lesen
Verwalterzustimmung beim Wohnungsverkauf: Wann sie erforderlich ist und was Eigentümer beachten müssen
Nicht jeder Wohnungsverkauf braucht eine Verwalterzustimmung. Entscheidend sind Grundbuch und Gemeinschaftsordnung. So laufen Prüfung, Zustimmung und Grundbuchvollzug ab.
Artikel lesen